Український Дунайський коридор після рекордного зростання у 2022–2023 роках і подальшого скорочення перевалки знову набуває стратегічного значення для зовнішньої торгівлі країни. За оцінкою інформаційно-аналітичного центру Experts Club, у середньостроковій перспективі сукупний вантажообіг портів Ізмаїл, Рені та Усть-Дунайськ може досягти 25–30 млн тонн на рік, якщо буде узгоджено модернізовано річкову, портову, залізничну та прикордонну інфраструктуру України, Румунії та Молдови. Водночас цей діапазон є аналітичним сценарієм, а не офіційно підтвердженою проєктною потужністю чи прогнозом гарантованого попиту: досвід 2026 року показав, що безпека судноплавства, маловоддя та адміністративні затримки здатні швидко змінити економіку перевезень.
Дослідження Experts Club підготовлено станом на 19 листопада 2026 року на основі статистики Дунайської комісії, Адміністрації морських портів України, матеріалів Європейської комісії, українських транспортних органів, Європейського банку реконструкції та розвитку і міжнародних природоохоронних організацій. Його завдання — оцінити не лише можливий тоннаж, а й стійкість усього логістичного ланцюга, включно з вартістю доставки, доступністю суден і терміналів, пропускною спроможністю пунктів пропуску та наслідками для довкілля. Ключовий висновок полягає в тому, що потенціал Дунаю не може бути реалізований шляхом ізольованого розширення окремих причалів: інвестиції необхідні саме в систему взаємопов'язаних маршрутів, а не в конкуруючі інфраструктурні об'єкти.
Від антикризової логістики до довгострокового транспортного коридору
Повномасштабне російське вторгнення в лютому 2022 року змусило Україну перебудовувати зовнішньоторговельні маршрути в умовах обмеження доступу до традиційних чорноморських портів. Саме тоді дунайські порти Ізмаїл, Рені та Усть-Дунайськ із переважно регіональних транспортних вузлів перетворилися на критично важливий канал експорту сільськогосподарської продукції, металургійної сировини та інших масових вантажів. Їхньою конкурентною перевагою стало географічне розташування: через Нижній Дунай вони пов'язані з румунськими портами та Чорним морем, а вгору за течією — із промисловими й торговельними центрами Центральної Європи. Однак навіть за умов надзвичайного попиту вантажообіг визначався не лише кількістю причалів, а й доступністю флоту, глибинами, швидкістю оформлення суден і можливістю своєчасно підвезти вантажі з внутрішніх регіонів України.
У 2023 році український морський коридор почав відновлювати пряме сполучення портів Великої Одеси зі світовими ринками, що поступово змінило розподіл експортних потоків. Для багатьох великих партій зерна та сировини глибоководні чорноморські термінали економічно вигідніші, оскільки дають змогу зменшити кількість перевалок і використовувати великотоннажні судна. Тому зменшення дунайської перевалки у 2024–2025 роках не слід автоматично трактувати як деградацію інфраструктури або втрату її стратегічного значення. Радше воно продемонструвало здатність транспортного ринку перерозподіляти вантажі між кількома каналами залежно від безпеки, тарифів, обсягів партій і часу доставки.
У 2026 році нова хвиля російських ударів по портах і цивільному судноплавству ще раз підтвердила вразливість надмірної концентрації експорту на одному напрямку. Дунайська комісія в огляді за перше півріччя зафіксувала пошкодження причалів, складів, інженерних комунікацій та окремих суден унаслідок атак на українську дунайську інфраструктуру, що розпочалися вже в січні. За цих умов резервний маршрут перестав бути лише страховкою від короткочасного збою та перетворився на елемент національної економічної стійкості. Наявність кількох технічно незалежних напрямків дає експортерам змогу зберігати постачання навіть тоді, коли одна ділянка транспортної системи вимушено знижує інтенсивність роботи.
Зміна ролі Дунаю помітна й на європейському рівні: 6 березня 2026 року Європейська комісія, Україна, Румунія та Молдова підтвердили продовження реалізації Danube Action Plan 2.0 у межах ініціативи EU–Ukraine Solidarity Lanes. Сторони домовилися вдосконалювати навігацію, обмін інформацією між портами та реагування на можливі порушення руху, а також розширити співпрацю щодо залізничних та автомобільних підходів. На зустрічі 29 липня вони знову підтвердили необхідність альтернативних маршрутів на тлі загроз торговельному флоту в Чорному морі. Подібна постановка питання означає поступовий перехід від екстреної організації перевезень до проєктування інтегрованого транскордонного коридору з єдиними стандартами якості послуг та узгодженими інвестиціями.
З практичного погляду міжнародний статус проєкту важливий тому, що найбільш проблемні ділянки не завжди розташовані в тій країні, де виникають економічні втрати. Український термінал може мати вільні причали, але простоювати через обмеження на румунському каналі; румунський порт здатний мати складський резерв, але не отримувати вантажі через вузьке місце на залізничному підході в сусідній державі. Тому ефект від розвитку коридору має оцінюватися на рівні маршруту від відправника до одержувача, а не за показниками окремої національної адміністрації. Це також передбачає узгодження правил пріоритетності руху та прозорість тарифів, особливо в періоди різкого збільшення попиту.
Вантажообіг: підтверджені результати та межі сценарного зростання
Статистика найнаочніше показує, наскільки швидко змінювалася роль українських дунайських портів. Згідно з опублікованим у жовтні 2026 року дослідженням Дунайської комісії, їхня сукупна перевалка збільшилася з приблизно 16,5 млн тонн у 2022 році до 32,021 млн тонн у 2023-му, після чого скоротилася до 17,396 млн тонн у 2024-му та 8,907 млн тонн у 2025-му. У січні–червні 2026 року показник становив 3,401 млн тонн проти 4,464 млн тонн за аналогічний період 2025 року, тобто зменшився приблизно на 23,8%. Ці цифри відображають роботу портового кластера, і їх не слід змішувати з окремими показниками річкових перевезень, експорту зерна або сукупного вантажообігу румунських портів.
Період | Сукупна перевалка українських дунайських портів |
|---|---|
2022 рік | близько 16,5 млн тонн |
2023 рік | 32,021 млн тонн |
2024 рік | 17,396 млн тонн |
2025 рік | 8,907 млн тонн |
Січень–червень 2025 року | 4,464 млн тонн |
Січень–червень 2026 року | 3,401 млн тонн |
Джерела: Дунайська комісія, огляди ринку судноплавства; Адміністрація морських портів України.
У рекордному 2023 році на Ізмаїл припало близько 20,26 млн тонн перевалки, на Рені — 10,07 млн тонн, на Усть-Дунайськ — 1,69 млн тонн, що сумарно забезпечило показник понад 32 млн тонн. У 2025 році обсяги цих портів знизилися відповідно приблизно до 7,63 млн, 1,10 млн і 184 тис. тонн, причому найсильніше скорочення відбувалося на тлі перерозподілу вантажів на користь чорноморського напрямку. Падіння сукупного показника між 2023 і 2025 роками досягло близько 72%, але такий масштаб зниження відображає насамперед зміну логістичної кон'юнктури воєнного часу. Для оцінки інвестиційних перспектив важливіше зрозуміти, які елементи рекордної системи 2023 року зберігають працездатність, а які потребують відновлення або адаптації до нових обмежень.
Оперативні дані за третій квартал 2026 року демонструють зворотний рух вантажопотоків. За повідомленням міністра розвитку громад та територій України Миколи Калашника, опублікованим 30 жовтня, середньомісячна перевалка портів Рені, Ізмаїл та Усть-Дунайськ збільшилася з приблизно 560 тис. тонн у січні–червні до майже 1,5 млн тонн у липні–вересні. Водночас важливо уточнити: йшлося саме про середній показник за третій квартал, а не про окремий жовтневий результат і не про підтверджену цілорічну потужність. Швидка реакція свідчить про гнучкість операторів, однак не усуває залежності від обмеженого парку суден, інтенсивності воєнних атак і гідрологічної ситуації.
На основі історичних значень Experts Club виокремлює три умовні сценарії розвитку на середньострокову перспективу. Консервативний сценарій передбачає 8–12 млн тонн на рік за збереження нинішніх ризиків і конкуренції з глибоководними портами, базовий сценарій розширення — 15–20 млн тонн за поліпшення координації судноплавства, залізничного підвезення та термінальної обробки, а інтенсивний — 25–30 млн тонн за комплексної модернізації та сприятливого поєднання попиту, безпеки й навігаційних умов. Ці діапазони не є результатом опублікованого інженерного розрахунку максимальної потужності кожного причалу й не означають, що ринок забезпечить відповідні партії вантажів за будь-яких тарифів. Їх доцільно використовувати як основу для порівняння інвестиційних рішень, а потім уточнювати на підставі технічних обстежень, сценаріїв водності та довгострокових контрактів із вантажовласниками.
На перший погляд, цільовий діапазон 25–30 млн тонн виглядає помірним порівняно з результатом 2023 року, однак пряме зіставлення двох періодів методологічно обмежене. Рекордної перевалки було досягнуто за специфічних обставин, коли вантажовідправники мали менше альтернатив, а високе завантаження системи могло супроводжуватися чергами, додатковими витратами та напруженою експлуатацією інфраструктури. Стабільне обслуговування аналогічного обсягу з року в рік вимагатиме вищих показників передбачуваності, безпеки та вартості перевезень. Особливо не можна переносити обсяг найуспішнішого місяця на весь рік без перевірки того, скільки днів навігація можлива за низького рівня води та як змінюється корисне завантаження флоту.
За оцінкою Experts Club, в основу інвестиційного планування слід покласти не максимальний теоретичний тоннаж, а діапазон стійкої потужності за кількох станів ринку. Перший варіант має моделювати нормальну роботу чорноморських портів і відносно низьке завантаження Дунаю, другий — часткове переключення експорту на річковий маршрут, третій — кризове перенесення значних обсягів за короткий час. Для кожного варіанта необхідно окремо оцінювати потребу в суднах, складських площах, залізничних вагонах і персоналі, а також вартість утримання резервних потужностей. Такий підхід дасть змогу уникнути вкладень в об'єкти, затребувані лише кілька місяців за несприятливого для країни розвитку подій.
Географія коридору та роль румунських і молдовських портів
Українсько-румунський Дунайський коридор фактично є мережею, у якій перетинаються річкові, морські, залізничні та автомобільні перевезення. Перша група маршрутів пов'язує Ізмаїл і Рені з Чорним морем через Нижній Дунай і Сулінський канал під управлінням Румунії; друга — з румунськими портами Галац і Бреїла, звідки можливі подальші перевезення територією ЄС. Третя група охоплює автомобільні та залізничні сполучення через Молдову й Румунію з перевалкою на водний транспорт, а четверта забезпечує рух угору Дунаєм до Болгарії, Сербії, Угорщини, Словаччини, Австрії та Німеччини. Через систему Рейн–Майн–Дунай теоретично доступний вихід до логістичних вузлів басейну Рейну, однак комерційна доцільність настільки довгого маршруту для конкретного вантажу залежить від осадки, часу проходження шлюзів і кількості перевалок.
Найважливішим міжнародним вузлом залишається румунська Констанца, що з'єднує річкову мережу з глобальними морськими лініями. Баржі та судна змішаного плавання можуть доставляти сюди масові вантажі з дунайських портів, після чого партії консолідуються для відправлення великотоннажним морським транспортом до Середземномор'я, Африки, Азії та інших регіонів. Завдяки цій функції Констанца важлива не лише як перевалочний пункт для українського зерна, а й як місце, де взаємодіють конкуруючі вантажопотоки кількох країн. Що краще порт узгоджує залізничне підвезення, зберігання та графіки заходів суден, то нижча ймовірність того, що додатковий український транзит призведе до затримок для румунських експортерів і зростання тарифів для всіх клієнтів.
Галузеві публікації з посиланням на адміністрацію Констанци показують, що за січень–вересень 2026 року через порт пройшло приблизно 1,03 млн тонн українського зерна проти 321 тис. тонн за аналогічний період 2025-го, тобто більш ніж утричі більше. Загальний експорт зерна через порт за дев'ять місяців становив близько 15,8 млн тонн, тоді як його сукупний вантажообіг досяг приблизно 51,55 млн тонн. Отже, українське зерно забезпечувало помітний, але все ж порівняно невеликий сегмент усього зернового потоку Констанци, що важливо для оцінки реальної взаємозалежності ринків. Зростання українського напрямку також не означає, що вся ця продукція доставлялася саме через українські дунайські порти: частина вантажів могла надходити іншими транспортними маршрутами.
Інвестиції приватного сектору підтверджують зацікавленість у розширенні перевалочної інфраструктури. У липні 2026 року група Transport Trade Services оголосила про завершення проєкту Canopus Constanța вартістю близько €23 млн, унаслідок якого складська потужність зернового термінала збільшилася до 180 тис. тонн. Важливим є не лише додатковий обсяг зберігання, а й розвиток приймання вантажів із барж та автомобільного транспорту, що підвищує гнучкість термінала в періоди нерівномірних поставок. Водночас навіть великий склад не усуває дефіциту суден або залізничних підходів, тому інвестиційні проєкти мають оцінюватися у зв'язку з усіма подальшими операціями до виходу вантажу на морський ринок.
Друга важлива точка інтеграції — міжнародний вільний порт Джурджулешти в Молдові, розташований на стику транспортних систем трьох країн. У 2026 році Європейський банк реконструкції та розвитку завершив продаж компанії ICS Danube Logistics, оператора порту, румунській державній компанії Port of Constanța, яка стала її єдиним власником. За даними ЄБРР, через Джурджулешти проходить понад 70% водних імпортних та експортних перевезень Молдови, а новий власник взяв на себе зобов'язання щодо довгострокового розвитку та модернізації інфраструктури. Угода відкриває можливості для узгодження термінальних послуг, маршрутів та інвестиційних графіків між молдовською та румунською ланками, але сама по собі не гарантує ані зниження тарифів, ані безперешкодного доступу всіх перевізників.
Для України потенційна синергія полягає у формуванні взаємодоповнювальної системи Констанца–Галац–Джурджулешти–Рені–Ізмаїл. У такій моделі різні термінали могли б спеціалізуватися на окремих категоріях вантажів, перерозподіляти обсяги в разі перевантаження сусідніх вузлів і спільно підвищувати якість інформаційного обміну. Однак економічний ефект можливий лише за відсутності дискримінаційних тарифів і за збереження конкуренції серед судновласників, експедиторів та операторів зберігання. Якщо інтеграція призведе лише до концентрації ринкової влади, частина очікуваної вигоди від модернізації може бути поглинута зростанням вартості послуг.
Додатковий потенціал пов'язаний із сухопутною інфраструктурою. Підписаний у вересні 2026 року українсько-румунський меморандум передбачає розвиток автомобільних пунктів пропуску та під'їзних доріг, залізничних сполучень, спрощення прикордонних процедур і розширення можливостей обробки українських вантажів у румунських портах. В оновленій двосторонній стратегії згадуються 17 пунктів пропуску, включно з десятьма новими пропозиціями, однак не кожен із них безпосередньо обслуговує дунайські вантажопотоки. Тому під час вибору проєктів важливо уникати механічного віднесення всіх прикордонних інвестицій до Дунайського коридору та розраховувати фактичний вплив кожного об'єкта на конкретні вантажні сполучення.
Структура вантажів та економіка мультимодальних перевезень
Основною потенційною вантажною базою, як і раніше, залишається аграрний експорт — пшениця, кукурудза, ячмінь, олійні культури та продукція їх переробки. Ці товари формують великі партії, відносно добре пристосовані до перевезень річковим флотом і особливо чутливі до зміни вартості логістики на тонну продукції. Для аграріїв можливість вибору між Чорним морем, Дунаєм і сухопутними переходами знижує ризик зупинення поставок і зміцнює переговорні позиції під час укладання транспортних контрактів. Утім, річковий варіант не обов'язково дешевший за пряме морське відправлення: додаткові перевалки, черги та зберігання здатні нівелювати вигоду від вартості самого перевезення баржею.
Другим перспективним напрямком є залізна руда, окатиші, прокат та інші метали, а також будівельні й промислові вантажі. Їхня велика маса робить водний транспорт привабливим за наявності достатнього вантажопотоку та відносно короткого сухопутного підвезення до термінала. Для промислових підприємств України додатковий вихід на ринки Центральної Європи може виявитися особливо важливим після відновлення виробничих потужностей і нормалізації енергопостачання. Однак такий маршрут потребує відповідних механізмів перевалки, спеціалізованих майданчиків та узгодженого розкладу, інакше переваги перевезення водним транспортом будуть втрачені під час перевантажень між залізницею та баржами.
З імпортного боку особливе значення мають паливо, нафтопродукти, мінеральні добрива, окремі види хімічної сировини, обладнання та матеріали для відновлення зруйнованих об'єктів. Наявність стійкого зворотного потоку підвищує завантаження суден і здатна зменшити середню вартість рейсу, оскільки перевізник розподіляє свої постійні витрати між двома напрямками. Водночас операції з небезпечними вантажами потребують спеціалізованих терміналів, протипожежного захисту, обладнання для запобігання розливам і суворого дотримання природоохоронних норм. Економічна ефективність тут має зіставлятися з потенційною шкодою від аварій і витратами на готовність аварійно-рятувальних служб, а не визначатися виключно тарифом за тонну.
Окрему нішу можуть сформувати контейнерні та генеральні вантажі, перевезення техніки, металоконструкцій і нестандартного обладнання. Для їх розвитку потрібні регулярність рейсів, зручне сполучення із залізницею, передбачувані терміни, стандартні процедури обробки документів і можливість відстеження вантажу на всьому шляху. На відміну від сезонних зернових перевезень, контейнерні сервіси особливо залежать від стабільного розкладу, тому періодичні збої на каналі або відсутність зустрічного вантажопотоку суттєво ускладнюють формування комерційно стійкої лінії. З цієї причини перспективу контейнеризації слід пов'язувати насамперед із конкретними промисловими та торговельними ланцюгами, а не з абстрактним збільшенням загальної пропускної спроможності портів.
Для оцінки конкурентоспроможності Дунаю недостатньо порівнювати вартість річкового фрахту з ціною перевезення морським судном. Повна логістична вартість включає підвезення автомобільним або залізничним транспортом, завантаження, перевалку, очікування проходження каналу, зберігання, митне оформлення, страхування, можливі демереджні платежі та морський етап до кінцевого покупця. За зміни воєнної ситуації навіть відносно дешевий маршрут може ставати дорожчим через страхові премії та тривале очікування, а за маловоддя — через обмеження корисного завантаження суден. Саме тому головним індикатором модернізації Experts Club пропонує вважати не обсяг перевалки як такий, а сукупну вартість і передбачуваність доставки однієї тонни вантажу від відправника до одержувача.
Системний аналіз має враховувати й відмінності в потребах клієнтів. Великий зерновий трейдер може бути зацікавлений у мінімальному тарифі та перевалці великої партії, промисловий імпортер — у дотриманні терміну доставки обладнання, а постачальник палива — у безперервності постачання за підвищених вимог до безпеки. Один і той самий інфраструктурний проєкт по-різному впливає на ці групи, тому єдиний показник «додаткові мільйони тонн» не відображає всієї економічної цінності інвестицій. Точнішу оцінку дають моделювання логістичних ланцюгів за категоріями вантажів та аналіз готовності ринку оплачувати конкретну якість послуги.
Вузькі місця: Сулінський канал, залізниця, флот і клімат
Найпомітнішим організаційним обмеженням залишається проходження Сулінського каналу, що з'єднує Нижній Дунай із Чорним морем. У серпні та вересні 2026 року зростання попиту на дунайський маршрут на тлі загроз чорноморському судноплавству призвело до скупчення десятків суден, а очікування для окремих рейсів перевищувало два тижні. Серед причин учасники галузі називали обмежену кількість лоцманів, процедури оформлення та необхідність безпечного регулювання руху. У вересні було узгоджено схему попередніх перевірок суден ще до входу в канал, однак стійкість такого рішення має оцінюватися за фактичним скороченням черг у різні сезони та за різної інтенсивності руху.
Румунський проєкт PRIMUS спрямований на вдосконалення сигналізації, навігаційного обладнання, моніторингу руху та організації лоцманського обслуговування на Сулінському каналі. Серед передбачених заходів — упровадження інформаційних рішень, модернізація диспетчерських служб і технічне оснащення, необхідне для безпечнішого проходження суден за складних умов видимості. Водночас наявність проєкту не означає, що всі типи суден уже отримали право на цілодобовий рух без обмежень, а будь-які зміни режиму мають підтверджуватися чинними правилами та практичними результатами. Найраціональнішим є поетапне розширення часових вікон навігації там, де це дозволяють безпека, гідрологія та технічні характеристики суден.
Друга група обмежень пов'язана із залізничними підходами, де на стику української системи колії 1520 мм та європейського стандарту 1435 мм виникає необхідність перевалки, перестановки візків або застосування інших технологічних рішень. Крім того, швидкість доставки визначається наявністю тяги, справністю під'їзних колій, достатньою кількістю вагонів та узгодженням графіків із річковими терміналами. Навіть дороге розширення причалів не забезпечить ефекту, якщо порт не зможе стабільно приймати та відправляти необхідний добовий обсяг вантажів. Тому інвестиції в залізничну інфраструктуру слід розглядати одночасно з термінальними проєктами та модернізацією прикордонних процедур.
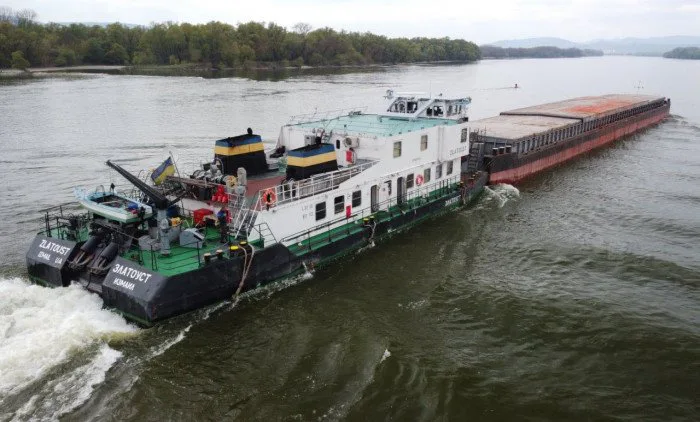
Третє обмеження — доступність річкового флоту, насамперед барж, буксирів і спеціалізованих суден, придатних для експлуатації за обмеженої глибини. Додатковий тоннаж неможливо отримати виключно завдяки будівництву складів, якщо на ринку недостатньо суден та екіпажів або їхнє завантаження знижується в маловодний сезон. Старіння флоту також впливає на витрати палива, екологічні показники та частоту технічних зупинок. Розвиток коридору потребує стимулів для оновлення суднового парку, розвитку ремонту й сервісного обслуговування, але рішення про закупівлі мають враховувати реальний сезонний попит, щоб уникнути тривалих простоїв дорогих активів.
У 2026 році гідрологічні ризики проявилися особливо гостро. На форумі Стратегії ЄС для Дунайського регіону 3 листопада генеральний директор Секретаріату Дунайської комісії Манфред Зайц указав на рекордно низькі рівні води на значній частині річки від Кельгайма до Суліни й на те, що деякі завантажені судна були змушені рухатися з осадкою близько 1,3–1,5 м. Це не універсальне обмеження для всіх ділянок і суден, а ілюстрація масштабу проблем у найскладніших умовах. Зниження допустимої осадки безпосередньо зменшує масу вантажу за рейс, потребує додаткового флоту та призводить до зростання вартості тонно-кілометра навіть за незмінних тарифів портових операторів.
Особливо показовим є енергетичний аспект маловоддя. Наприкінці липня 2026 року угорська енергетична компанія MVM повідомила, що АЕС «Пакш» працювала приблизно на половині своєї номінальної потужності через зниження рівня Дунаю і що подальше скорочення виробництва електроенергії могло стати необхідним. Цей приклад демонструє конкуренцію за водні ресурси між судноплавством, енергетикою, промисловістю, сільським господарством і природними екосистемами. Отже, поглиблення фарватерів та зміну режимів використання води не можна оцінювати виключно за ефектом для перевізників: необхідні міжгалузеві гідрологічні розрахунки та узгодження інтересів усіх користувачів річкового басейну.
Воєнні загрози утворюють окрему групу ризиків, для якої традиційні інфраструктурні рішення мають обмежену ефективність. Для українських портів критично важливими є захист персоналу та енергопостачання, можливості швидкого відновлення пошкоджених причалів, резервування зв'язку та гнучкий перерозподіл вантажів між сусідніми вузлами. Для судновласників визначальними залишаються можливість страхування рейсів, безпека екіпажів і доступ до достовірної інформації про загрози. Навіть значні інвестиції в термінали не забезпечать повноцінного ефекту, якщо комерційні оператори вважатимуть ризик конкретного напрямку неприйнятним.
Екологічна стійкість як умова модернізації
Дельта Дунаю — одна з найцінніших водно-болотних екосистем Європи, розташована на території Румунії та України й має міжнародний природоохоронний статус. Її стан залежить від розподілу води та наносів, сезонних паводків, якості води й стійкості численних природних середовищ існування. Тому проєкти, що збільшують пропускну спроможність річкових маршрутів, мають враховувати вплив не лише на судноплавний фарватер, а й на навколишні природні системи. Екологічні вимоги в цьому випадку є не зовнішньою перешкодою для розвитку економіки, а умовою довговічності та легітимності інфраструктурних інвестицій.
Днопоглиблення на окремих ділянках може покращувати безпеку навігації та зменшувати кількість обмежень за осадкою, але його наслідки суттєво відрізняються залежно від місця, способу проведення та обсягу робіт. Великомасштабне втручання здатне змінити перенесення наносів, берегову динаміку, режим затоплення заплави та стан нерестовищ, зокрема за межами території держави, що виконує роботи. За оцінкою Experts Club, пріоритетними мають бути локальні підтримувальні заходи на основі актуальних промірів, гідродинамічного моделювання та незалежної оцінки впливу на довкілля. Там, де можливі транскордонні наслідки, необхідні передбачені міжнародними зобов'язаннями консультації із сусідніми країнами, а також прозоре оприлюднення вихідних даних і результатів моніторингу.
Зростання судноплавства підвищує вимоги до запобігання розливам нафтопродуктів, поводження із судновими відходами, контролю перевезень небезпечних речовин і готовності до аварійних ситуацій. Інтенсивний рух також збільшує ймовірність шумового впливу, локального забруднення та перенесення інвазивних видів через суднові операції. Ці ризики можна скорочувати завдяки системам управління рухом, оснащенню аварійно-рятувальних служб, портовим приймальним спорудам і регулярному екологічному моніторингу. Вартість зазначених заходів слід закладати в інвестиційні плани від самого початку, а не розглядати як другорядні витрати після введення нових потужностей.
У 2025 році Дунайська комісія, Міжнародна комісія із захисту річки Дунай та Міжнародна комісія з басейну Сави оновили узгоджені принципи розвитку внутрішнього судноплавства й охорони довкілля в документі Joint Statement 2.0. Цей підхід передбачає спільне досягнення транспортних та екологічних цілей, застосування адаптивного управління й збереження природних функцій водотоків. У вересні 2026 року профільні комісії обговорювали перехід від ухвалення документа до його практичної реалізації, зокрема в умовах маловоддя та кліматичних змін. Для українсько-румунсько-молдовського коридору така рамка особливо важлива, оскільки дає змогу оцінювати проєкти за зіставними критеріями та знижувати ймовірність транскордонних конфліктів.
Кліматичні сценарії мають стати обов'язковою частиною транспортного планування на період до 2030 року й надалі. Об'єкт, розрахований на підтримання певних глибин за середніх багаторічних умов, може виявитися економічно вразливим за повторюваних посух, різких паводків і підвищення температури води. Тому перевагу доцільно надавати рішенням, які зберігають ефективність у широкому діапазоні гідрологічних режимів, — адаптивним суднам, точнішому прогнозуванню, гнучкому управлінню потоками та мультимодальним альтернативам. Це підвищує стійкість як транспортної системи, так і природного середовища, від якого вона залежить.
Економічний ефект для десяти країн і можливості фінансування
Дунай протікає територіями або вздовж кордонів десяти держав, тоді як його водозбірний басейн охоплює 19 країн і, за даними Міжнародної комісії із захисту річки Дунай, населений десятками мільйонів людей; у матеріалах комісії широко використовується оцінка близько 79 млн жителів. Тому розвиток судноплавства на Нижньому Дунаї здатний впливати не лише на Україну, Румунію та Молдову, а й на внутрішні ринки Центральної та Південно-Східної Європи. Водночас переваги розподіляються нерівномірно й залежать від галузевої структури економіки, розташування підприємств, стану портів і наявності альтернативних транспортних сполучень. Міжнародна інвестиційна програма має враховувати цю неоднорідність, інакше витрати та вигоди розподілятимуться між країнами непропорційно.
Для України головний ефект полягає в підвищенні стійкості експорту та імпорту і скороченні залежності від одного чорноморського маршруту, а для Румунії — у збільшенні попиту на послуги Констанци, Сулінського каналу, внутрішніх портів і залізничної мережі. Молдова може використовувати розвиток Джурджулешт і транзитних залізничних сполучень для розширення власної торгівлі та логістичних послуг. Водночас економіки трьох країн зацікавлені не просто у збільшенні транзитного тоннажу, а в зниженні загальної вартості перевезень і поліпшенні ділової передбачуваності. Конкуренція за окремі вантажопотоки має поєднуватися зі спільним усуненням вузьких місць, що впливають на весь маршрут.
Болгарія потенційно отримує додаткові перспективи для портів Русе, Лом і Видин, а Сербія — для промислових і логістичних центрів Белграда, Нові-Сада та Смедерева. Для обох країн важливі перевезення зерна, палива, металів, будівельних матеріалів та обладнання, але комерційна віддача визначається надійністю навігації на середній і нижній ділянках річки. Угорщина зацікавлена в перевезенні аграрної та промислової продукції, розвитку внутрішніх терміналів і збереженні стійкого водного сполучення з Балканами та Чорним морем. Водночас її досвід маловоддя 2026 року показує, що транспортна стратегія має бути узгоджена із завданнями енергетичної безпеки та управління водними ресурсами.
Хорватія може посилювати роль дунайського порту Вуковар і сполучень із басейном Сави, а Словаччина — використовувати вузли Братислави та Комарно для перевезення сировини, металів і великогабаритних виробів. Австрія має промислові й логістичні центри у Відні, Лінці та Енсі, для яких поліпшення навігації здатне розширити вибір маршрутів у східному напрямку. Німеччина зацікавлена у сполученні баварських транспортних вузлів із Дунаєм і через систему внутрішніх водних шляхів — із ринками Центральної Європи. Додаткові непрямі ефекти можуть виникати для Чехії, Словенії, Боснії і Герцеговини, Нідерландів та Бельгії, однак обсяг такого ефекту потребує окремого розрахунку для конкретних вантажів і транспортних ланцюгів.
Міжнародний масштаб проєкту дає змогу залучати фінансування не лише з національних бюджетів, а й через європейські механізми розвитку транспортних мереж, міжнародні банки та приватних інвесторів. Європейська комісія повідомляє про мобілізацію понад €2,8 млрд на вдосконалення всієї системи EU–Ukraine Solidarity Lanes, включно з €1,55 млрд грантової підтримки в межах Connecting Europe Facility. Важливо підкреслити, що ці суми охоплюють залізничні, автомобільні, цифрові та інші проєкти за кількома напрямками, а не є виділеним бюджетом розвитку Дунаю. З тієї самої причини заявлені обсяги фінансування не можна безпосередньо зіставляти з вартістю конкретної програми розширення портів Рені або Ізмаїл: її бюджет має формуватися окремо на основі проєктної документації.
Для залучення приватного капіталу доцільно розділяти інфраструктурні проєкти на кілька груп із різними моделями окупності. Комерційні зернові, контейнерні або паливні термінали можуть розвиватися переважно коштом операторів і вантажовласників, тоді як підтримання безпечного фарватеру, прикордонна інфраструктура та інформаційні системи часто мають властивості суспільної інфраструктури й потребують державного або змішаного фінансування. Відновлення пошкоджених унаслідок війни об'єктів може додатково передбачати грантову підтримку та механізми міжнародного страхування ризиків. Водночас усі проєкти мають проходити оцінку економічної ефективності, прозорі процедури відбору й екологічну експертизу незалежно від джерела коштів.
Пріоритети на 2027–2030 роки та критерії результативності
На першому етапі, у 2027 році, Experts Club пропонує зосередитися на заходах, здатних підвищити ефективність наявної інфраструктури без масштабних будівельних робіт. До них належать спільна цифрова система черг і заходів суден, узгоджений обмін даними про глибини та осадку, поліпшення прогнозу гідрологічних умов, збільшення доступності лоцманів і скорочення дублюючих перевірок. Важливим практичним результатом має стати єдиний перелік критичних обмежень на всьому маршруті із зазначенням відповідальних відомств, можливих строків усунення та очікуваного економічного ефекту. Такий перелік необхідно регулярно оновлювати в міру зміни ситуації, щоб інвестиційні рішення не спиралися на застарілу картину вантажопотоків.
На другому етапі, у 2028–2029 роках, пріоритетом можуть стати адресна модернізація терміналів, розвиток залізничних підходів, оновлення парку річкових суден і створення умов для регулярних контейнерних та зворотних вантажних сервісів. Під час вибору об'єктів слід віддавати перевагу тим рішенням, які усувають обмеження відразу для кількох категорій вантажів і зберігають затребуваність за відновлення нормальної роботи глибоководних чорноморських портів. Будь-який великий проєкт доцільно супроводжувати незалежним аналізом витрат і вигод з урахуванням воєнного ризику, сезонної зміни рівня води, вуглецевих та інших екологічних наслідків. Окупність портової інфраструктури має розраховуватися за кількома сценаріями вантажообігу, а не виключно за оптимістичною траєкторією.
Третій етап, 2030 рік і подальший період, передбачає формування стійкої міжнародної мережі з узгодженими правилами руху, прозорими комерційними умовами та вищим ступенем технічної сумісності. Європейські міністри транспорту дунайських країн у вересні 2026 року підтвердили мету досягнення належного навігаційного стану на ділянках мережі TEN-T до 2030 року з дотриманням екологічного законодавства. Для України це створює можливість пов'язувати відновлення виробничих регіонів із європейськими програмами розвитку інфраструктури та доступом до нових ринків. Однак сенс такої інтеграції полягає не в безумовному прагненні до максимального тоннажу, а в доступності кількох надійних маршрутів за зміни ринкових і політичних умов.
Система оцінки результатів має включати щонайменше шість взаємопов'язаних показників: середню повну вартість доставки тонни вантажу, фактичну тривалість проходження маршруту, розкид строків між рейсами, кількість днів навігаційних обмежень, ступінь використання інфраструктури та параметри аварійної й екологічної безпеки. Для суспільних інвестицій необхідно додатково враховувати вартість попереджених перебоїв у торгівлі та здатність маршруту приймати додаткові обсяги за кризового переключення вантажів. Окремо слід фіксувати частку зустрічних перевезень, які дають змогу скоротити порожній пробіг флоту. Якщо тоннаж зростає, а вартість доставки, черги та екологічні ризики збільшуються ще швидше, такий результат не можна вважати повноцінним успіхом модернізації.
У довгостроковому періоді ефективність коридору залежатиме від якості управління не менше, ніж від обсягу капітальних вкладень. Необхідні спільні формати обміну даними між українськими, румунськими та молдовськими портами, передбачувані правила доступу до послуг, механізми вирішення спірних ситуацій і можливість швидко запроваджувати узгоджені антикризові заходи. Прозора статистика щодо черг, вартості обслуговування та фактичної пропускної спроможності дасть інвесторам змогу точніше оцінювати попит, а вантажовласникам — обирати маршрут на основі економічних, а не лише адміністративних чинників. Саме управлінська координація здатна забезпечити ефект навіть там, де фізичне розширення каналу або будівництво нових причалів обмежене гідрологічними та екологічними умовами.
Висновки Experts Club
Український Дунайський коридор уже довів свою здатність приймати значні вантажопотоки в кризові періоди: понад 32 млн тонн перевалки у 2023 році є підтвердженим історичним результатом. Водночас зниження до 8,9 млн тонн у 2025 році та обмеження перевезень у першому півріччі 2026-го показують, наскільки сильно завантаження залежить від конкурентоспроможності чорноморських портів і зовнішніх обставин. Відновлення попиту в другій половині 2026 року не скасовує кліматичних та організаційних ризиків, а лише підкреслює необхідність підтримувати альтернативні потужності в працездатному стані. Отже, цільовий діапазон 25–30 млн тонн на рік доцільно розглядати як можливість за сприятливого поєднання умов, а не як гарантований результат окремої інвестиційної програми.
За оцінкою Experts Club, оптимальна стратегія для України, Румунії та Молдови полягає у створенні взаємодоповнювальної мультимодальної транспортної мережі, здатної швидко перерозподіляти вантажі між портами, залізницями та автомобільними напрямками. Вона має поєднувати управлінську координацію, модернізацію терміналів і підходів, адаптацію річкового флоту до маловоддя, конкурентний доступ до інфраструктури та виконання міжнародних екологічних зобов'язань. Економічним критерієм її успіху стане не рекорд окремого порту, а зниження вартості та невизначеності доставки для бізнесу в поєднанні з більшою стійкістю зовнішньої торгівлі. Лише за такого підходу Дунай зможе одночасно виконувати функції резервного маршруту воєнного часу та постійної складової європейської транспортної системи.
Методологія та джерела. Матеріал підготовлено станом на 19 листопада 2026 року на основі доступних статистичних оглядів і повідомлень профільних відомств; оперативні показники за 2026 рік та річну статистику наведено з розмежуванням періодів. Діапазони 8–12 млн, 15–20 млн і 25–30 млн тонн є сценарними оцінками Experts Club, а не офіційним прогнозом або підтвердженою інженерною потужністю портів; для інвестиційних рішень необхідні додаткове техніко-економічне обґрунтування й екологічна оцінка. Під час порівняння маршрутів слід враховувати, що деякі статистичні публікації відображають портову перевалку, інші — експорт окремих вантажів або річковий рух, і ці показники не можна механічно підсумовувати.
Основні перевірені відкриті джерела: Дунайська комісія — Market Observation, січень–червень 2026.