Торгівля, міжнародні орієнтири та ставлення українців до країн світу - аналіз Experts Club та Active Group
Редакція•
У серпні 2026 року компанія Active Group спільно з інформаційно-аналітичним центром Experts Club провела третю хвилю дослідження «Ставлення українців до країн світу», у межах якого суспільне сприйняття держав було зіставлено з їхньою реальною роллю у зовнішній торгівлі України. Дослідження показало суттєвий розрив між економічною вагою окремих партнерів та ставленням до них українців: Китай, який за підсумками першого півріччя 2026 року став найбільшим торговельним партнером України з товарообігом близько $14,68 млрд, водночас отримав найнижчий баланс позитивних і негативних оцінок — мінус 25,4 відсоткового пункту. Натомість найкращий баланс ставлення зафіксовано щодо Канади — плюс 73,8 в. п. Дослідження також охопило динаміку ставлення до ключових партнерів, пріоритети українців щодо розвитку торговельно-економічних відносин та оцінку ролі різних країн у сприянні досягненню миру в Україні. Це третя хвиля опитування після досліджень серпня 2025-го та березня 2026 року; у серпні 2026 року було опитано 800 повнолітніх громадян України, а заявлена максимальна теоретична похибка становить 3,5%.
Дослідження «Ставлення українців до країн світу» поєднує два важливі виміри — фактичну інтенсивність зовнішньоекономічних зв'язків України та суспільне сприйняття інших держав. Такий підхід дозволяє побачити, наскільки торговельна вага конкретної країни збігається з рівнем позитивного ставлення до неї серед українців. У багатьох випадках прямої залежності немає: значний товарообіг може співіснувати з низькими суспільними оцінками, тоді як держави з меншими обсягами торгівлі можуть користуватися значно вищою симпатією.
Опитування було проведено у серпні 2026 року методом онлайн-самозаповнення анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, а максимальна теоретична похибка для показників на рівні 50% становить ±3,5 відсоткового пункту. Тому при інтерпретації близьких значень між окремими країнами важливіше оцінювати загальні групи та тенденції, ніж незначні відмінності у декілька пунктів.
Найбільшим напрямком українського товарного експорту у першому півріччі 2026 року була Польща — $2,383 млрд, за нею йшли Туреччина з $1,781 млрд, Італія з $1,280 млрд та Німеччина з $1,267 млрд. Помітні позиції також займали Іспанія, Нідерланди та Китай. Географія першої десятки показує переважну орієнтацію експорту на європейські ринки, хоча важливими залишаються Туреччина, Китай та Єгипет. Таким чином, Європа продовжує відігравати центральну роль у збуті української продукції.
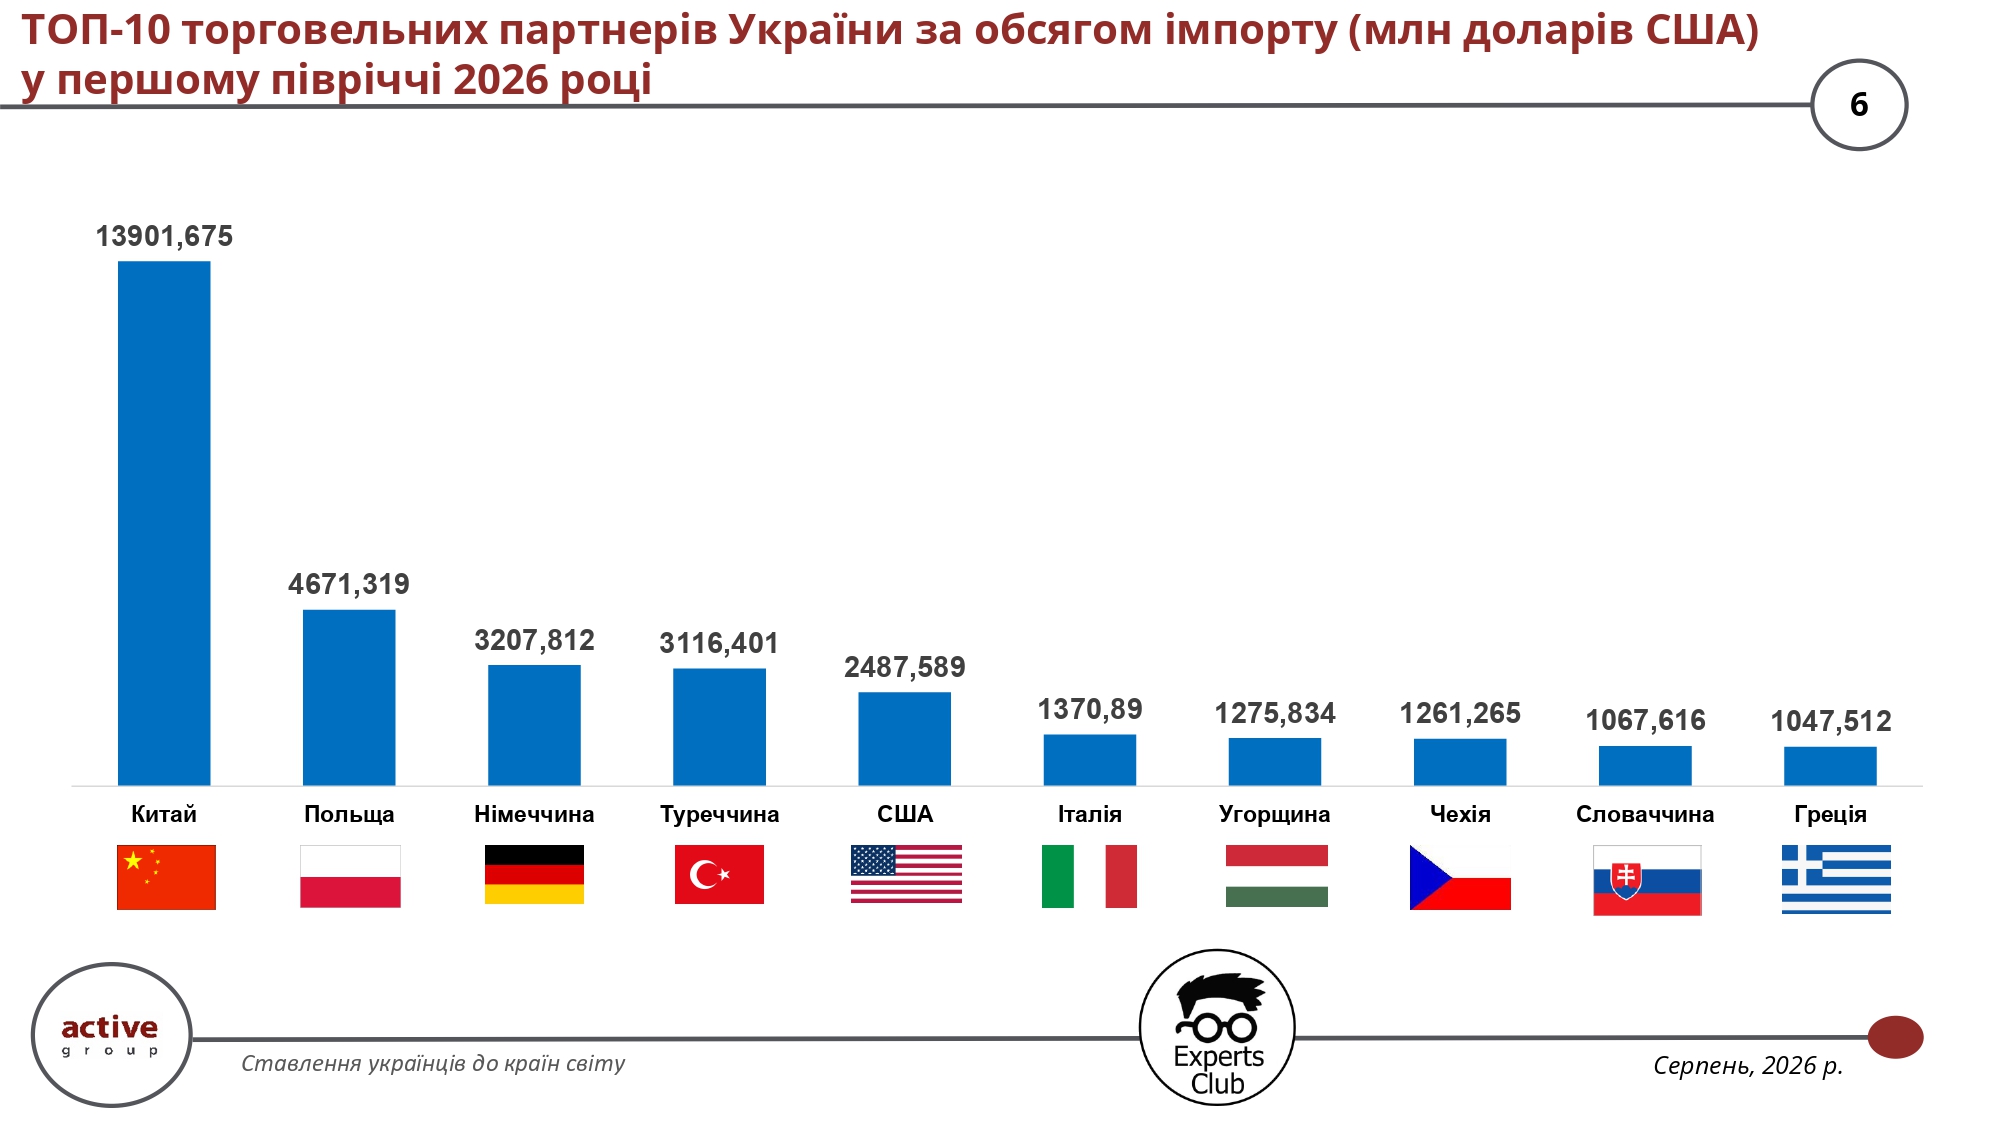
Імпорт значно сильніше концентрований навколо одного партнера: з Китаю у першому півріччі було ввезено товарів на $13,902 млрд, тоді як показник Польщі, яка займає друге місце, становив $4,671 млрд. Далі йдуть Німеччина, Туреччина та США. Настільки великий відрив Китаю від інших постачальників демонструє високу залежність внутрішнього українського ринку від китайських промислових, технологічних та споживчих товарів і водночас є головною причиною значного двостороннього торговельного дефіциту.
Найбільше позитивне сальдо Україна отримувала у торгівлі з Іспанією — $578 млн, Єгиптом — $527 млн та Молдовою — $467 млн. До першої десятки також увійшли Алжир, Нідерланди, Ліван, Лівія, Туніс, Ірак та Ємен. Показово, що значна частина країн із профіцитом не належить до найбільших партнерів України за загальним товарообігом. Це свідчить, що важливими для підтримки зовнішньоторговельного балансу можуть бути не лише найбільші економіки, а й ринки, де український експорт структурно переважає імпорт.
За сукупним обсягом торгівлі Китай із показником $14,68 млрд більш ніж удвічі випереджає Польщу — $7,055 млрд. Наступні позиції займають Туреччина, Німеччина, США та Італія, після яких обсяги торгівлі вже не перевищують $2 млрд. Така структура означає, що зовнішня торгівля України географічно диверсифікована, однак її верхній сегмент залишається дуже концентрованим. Особливо важливим є те, що найбільший партнер одночасно формує і найбільший двосторонній дефіцит.
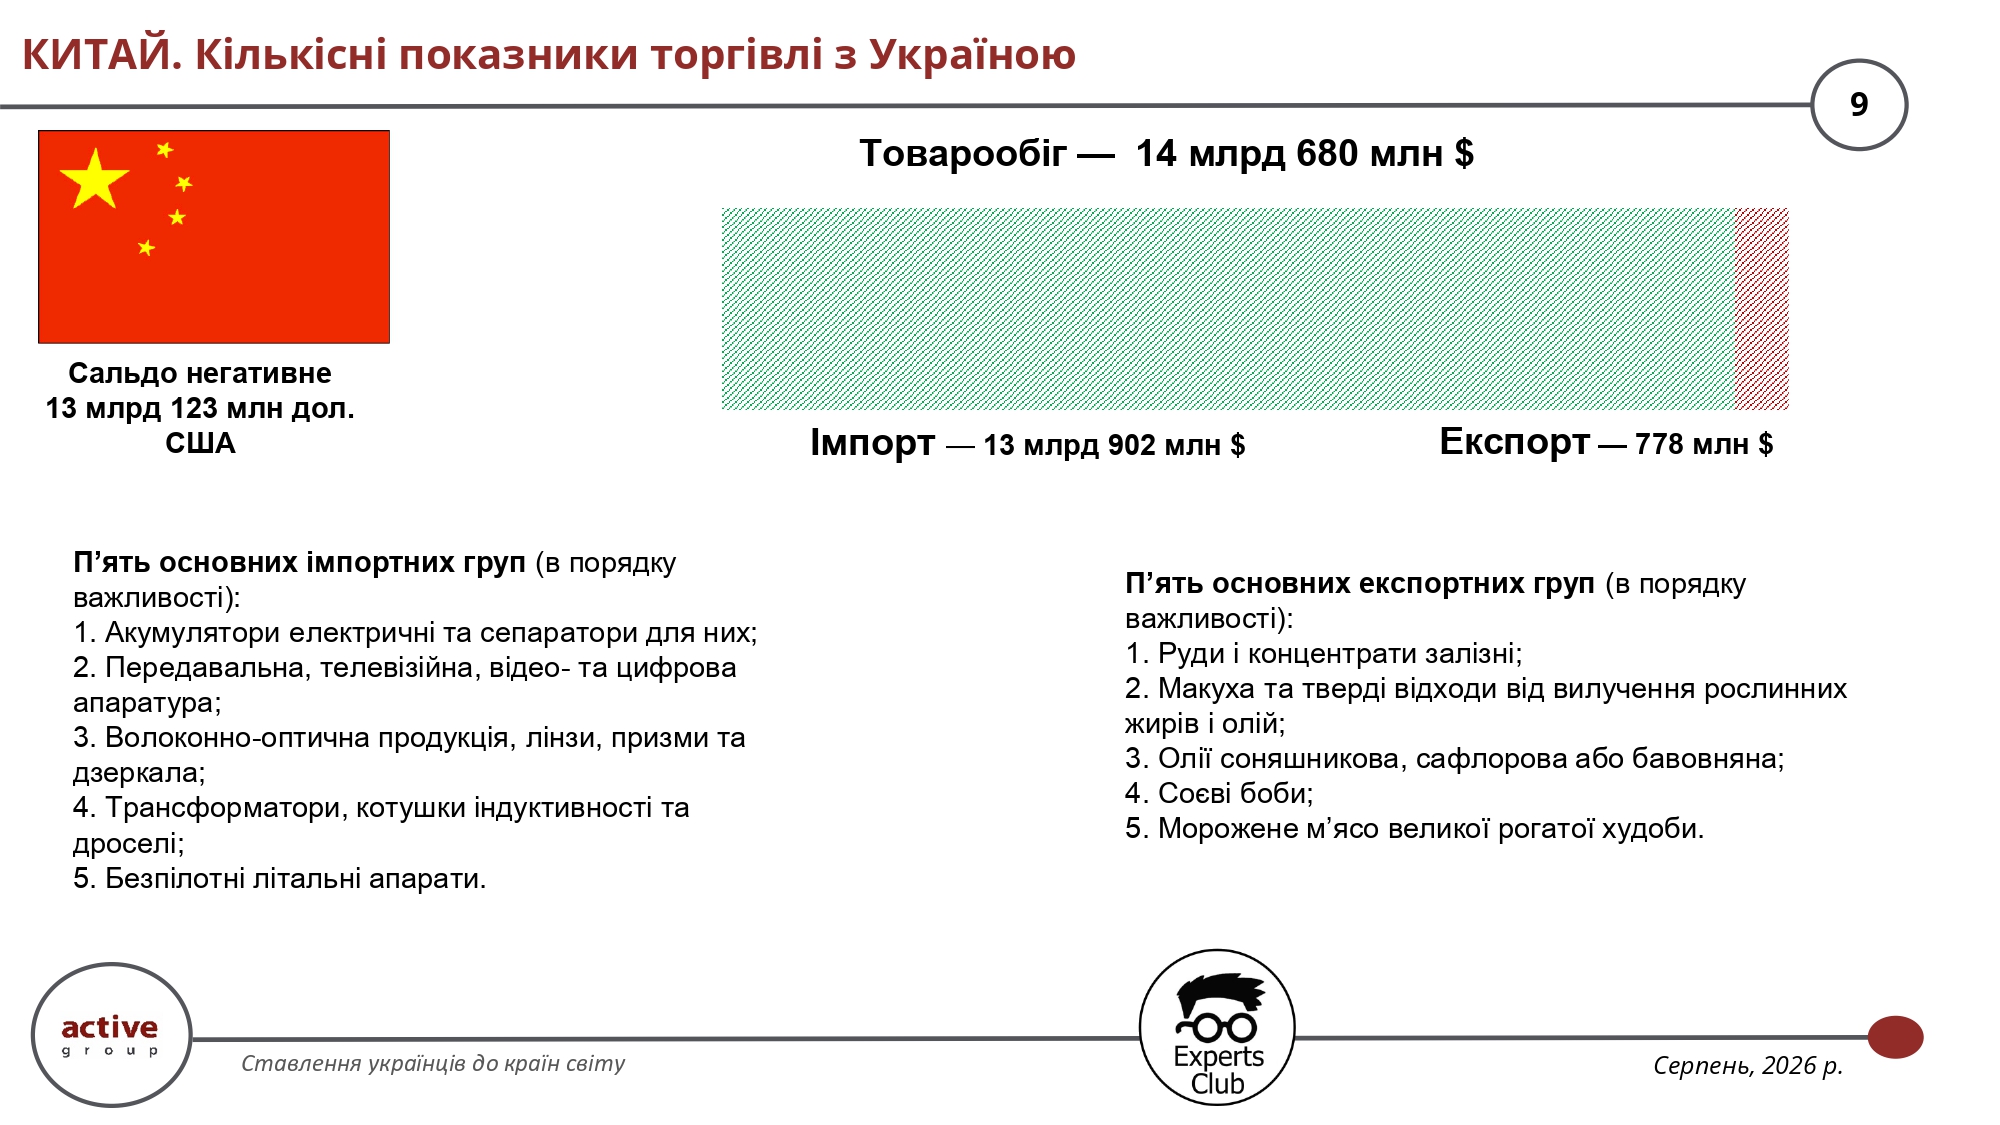
Китай є найбільшим торговельним партнером України, однак характер цієї торгівлі різко асиметричний: при імпорті майже $13,9 млрд український експорт становить лише близько $778 млн, а негативне сальдо перевищує $13,1 млрд. Україна продає Китаю переважно залізну руду, продукцію переробки олійних культур, рослинні олії, сою та м'ясо, тоді як імпортує акумулятори, електроніку, оптичну продукцію, трансформатори та безпілотні літальні апарати. Це наочно демонструє різницю між сировинно-аграрною структурою українського експорту та технологічнішою структурою китайських поставок.
Польща є другим торговельним партнером України із товарообігом близько $7,06 млрд і водночас найбільшим окремим ринком українського експорту — $2,383 млрд. Проте імпорт із Польщі майже вдвічі більший і становить $4,671 млрд, що формує дефіцит приблизно $2,29 млрд. Український експорт охоплює соєву олію, металопродукцію, залізну руду та кабельну продукцію, тоді як у поставках із Польщі вагоме місце посідають нафтопродукти, гази, авіаційні компоненти, БПЛА та добрива.
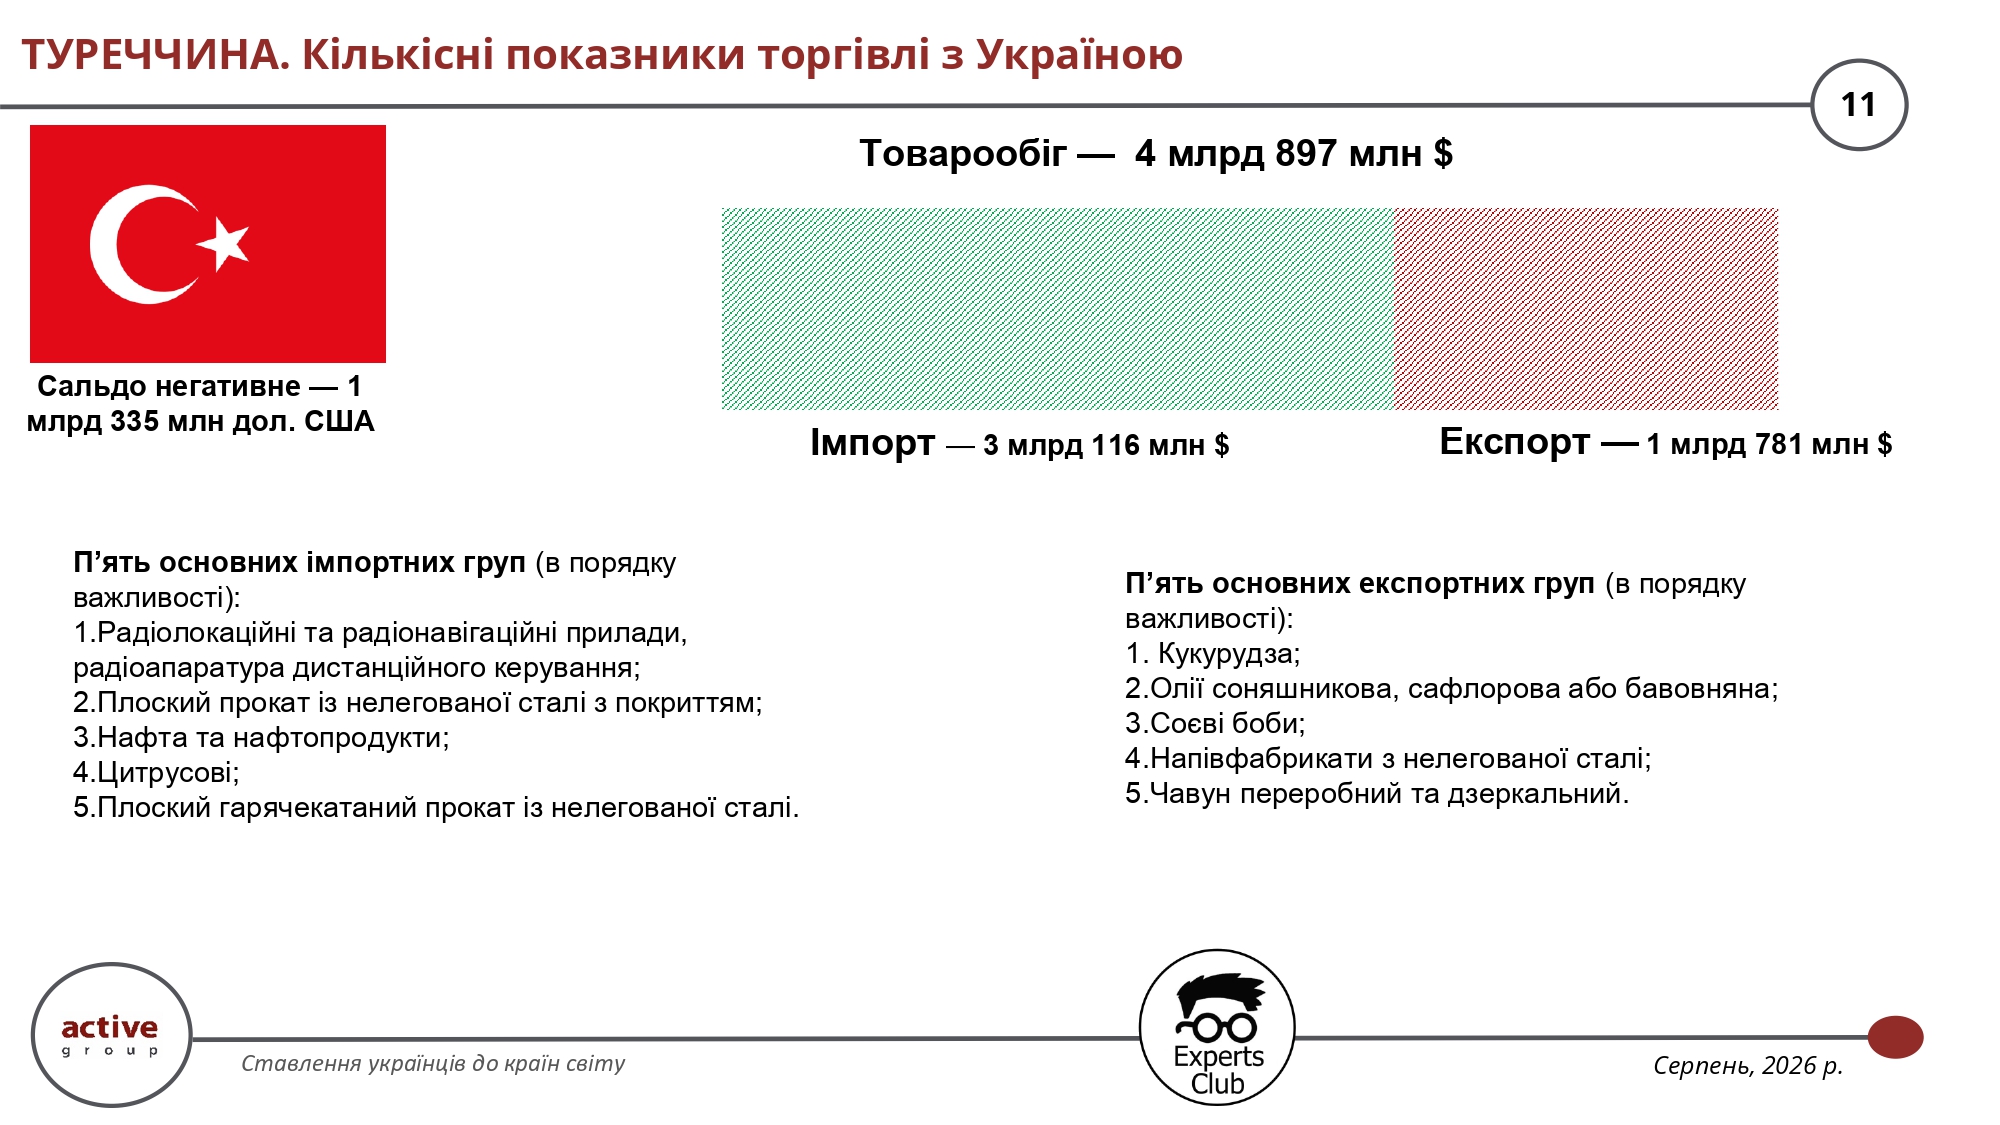
Товарообіг України з Туреччиною наблизився до $4,9 млрд, однак імпорт у $3,116 млрд суттєво перевищив експорт у $1,781 млрд, сформувавши дефіцит приблизно $1,34 млрд. Україна постачає на турецький ринок насамперед кукурудзу, рослинні олії, сою, металеві напівфабрикати та чавун. У зворотному напрямку надходять радіолокаційна та радіонавігаційна техніка, металопрокат, нафтопродукти й цитрусові. Таким чином, Туреччина залишається одночасно важливим ринком для української аграрної та металургійної продукції і великим постачальником промислових товарів.
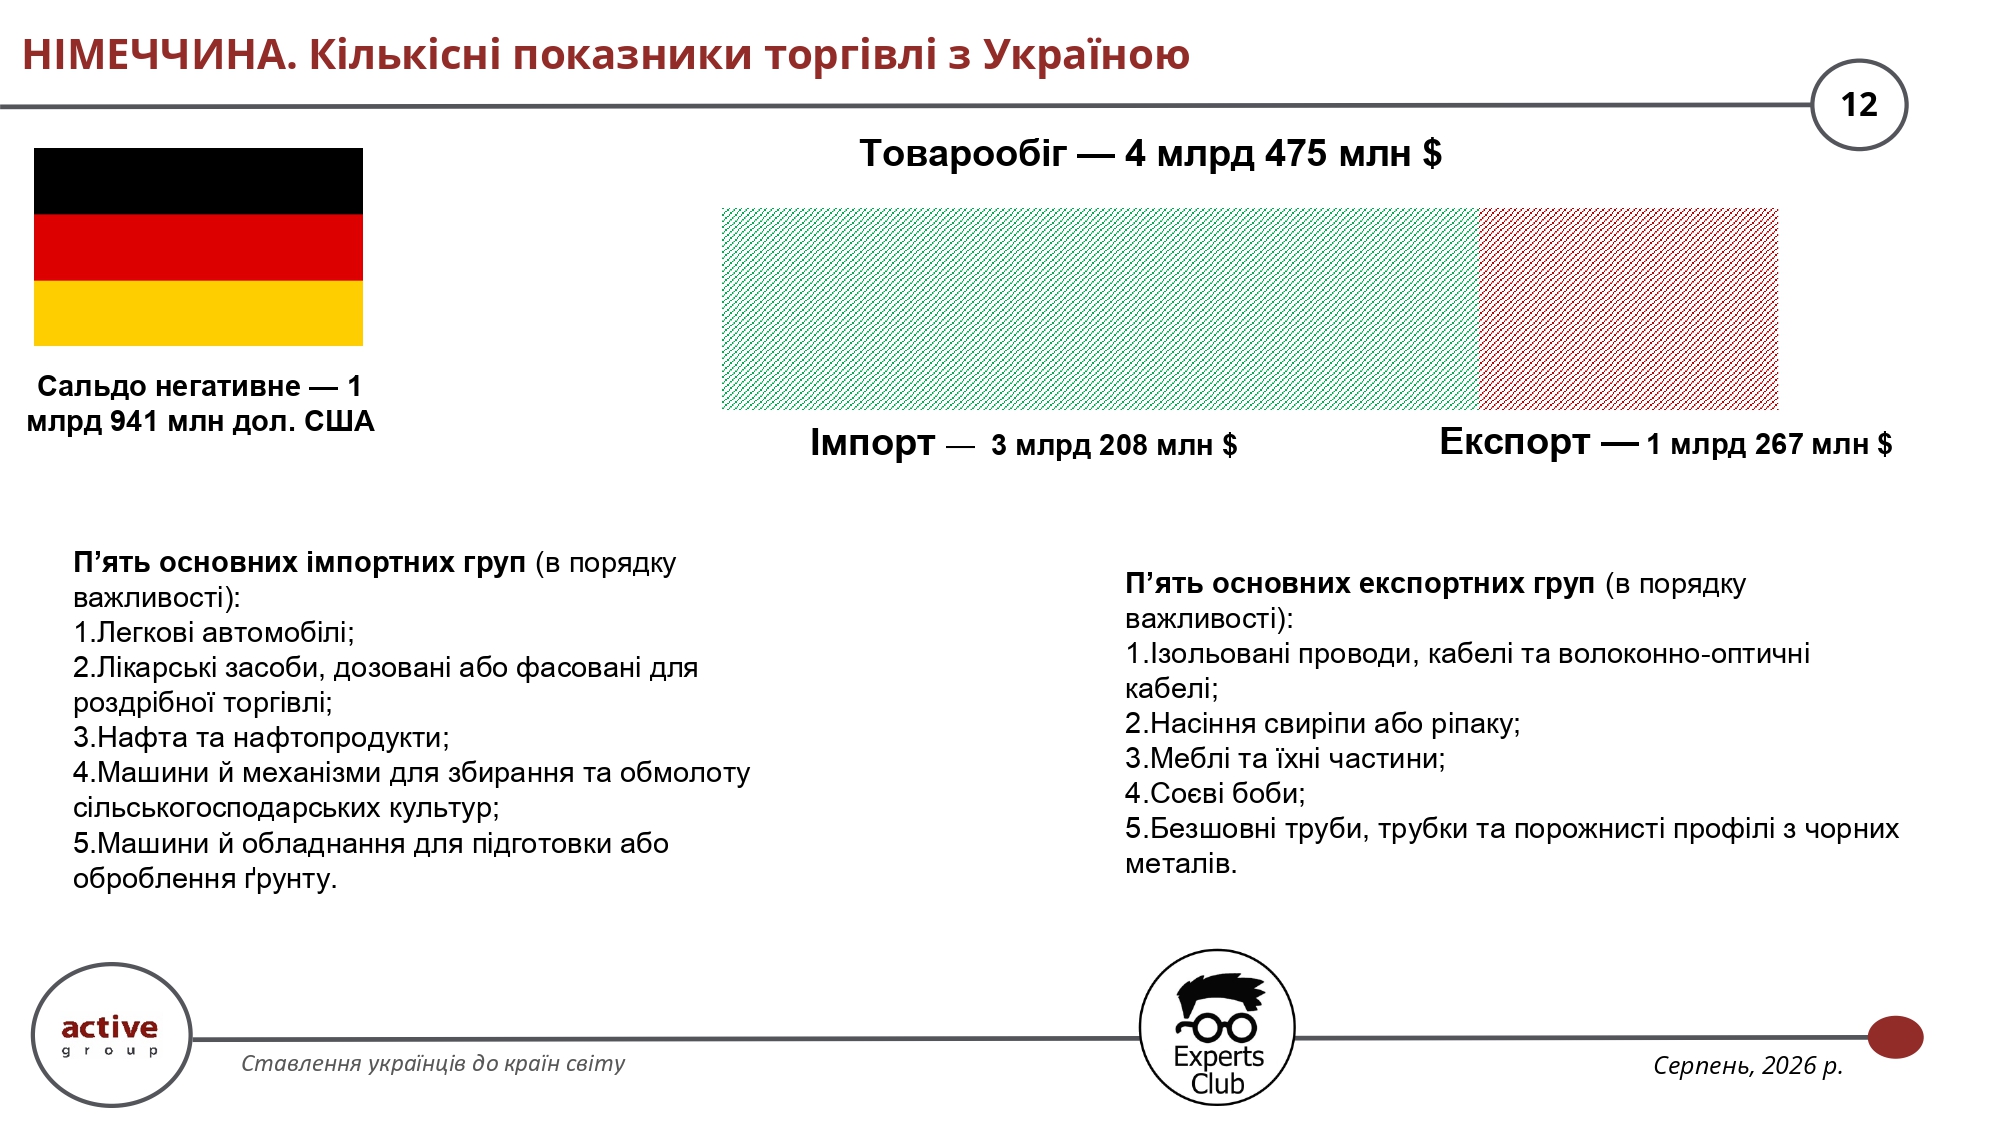
Торгівля з Німеччиною також характеризується значним дефіцитом: при експорті близько $1,267 млрд імпорт становить $3,208 млрд. Україна експортує переважно кабельну продукцію, ріпак, меблі, сою та металеві труби, тоді як ключовими позиціями німецького імпорту є легкові автомобілі, лікарські засоби, нафтопродукти та сільськогосподарська техніка. Така структура добре відображає різницю в технологічній складності взаємних поставок і пояснює стійке переважання німецького експорту в двосторонньому товарообігу.
Товарообіг України зі США становив близько $3,07 млрд, із яких майже $2,49 млрд припадало на американський імпорт і лише $587 млн — на український експорт. У результаті дефіцит перевищив $1,9 млрд. Україна постачає до США чавун, соки, металеві труби, рослинні олії та лабораторні реагенти, натомість імпортує нафтопродукти, автомобілі, вугілля, телекомунікаційне обладнання та трактори. Двостороння торгівля тому залишається важливою, але за своєю структурою суттєво зміщена на користь американського експорту.
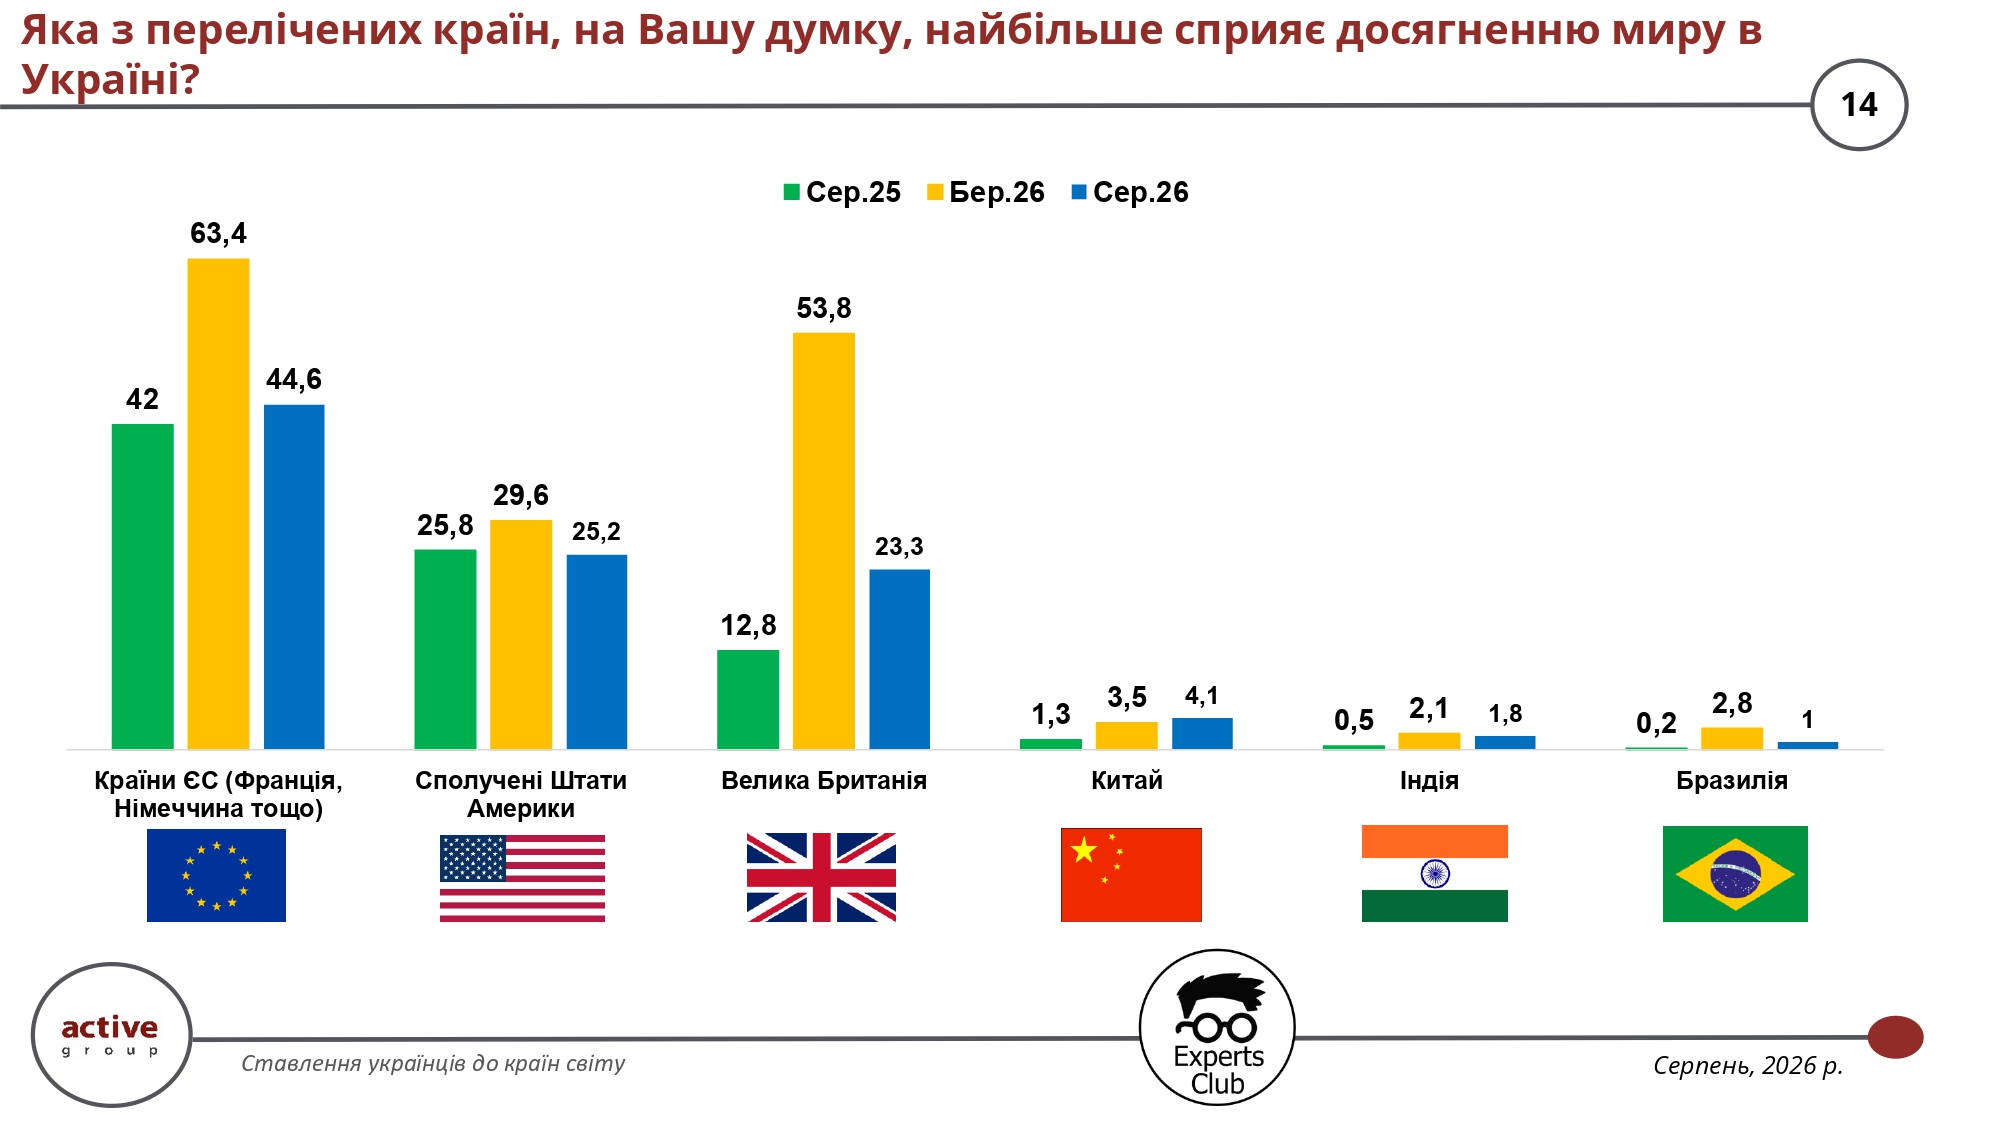
У серпні 2026 року 44,6% респондентів назвали країни ЄС найбільш важливими для сприяння досягненню миру в Україні, 25,2% — США, а 23,3% — Велику Британію. Показники Китаю, Індії та Бразилії залишаються однозначними — відповідно 4,1%, 1,8% та 1%. Порівняно з березнем помітно знизилися оцінки ролі ЄС та особливо Великої Британії, однак західні країни в сукупності й надалі абсолютним чином домінують у суспільному сприйнятті потенційного внеску у мирне врегулювання.
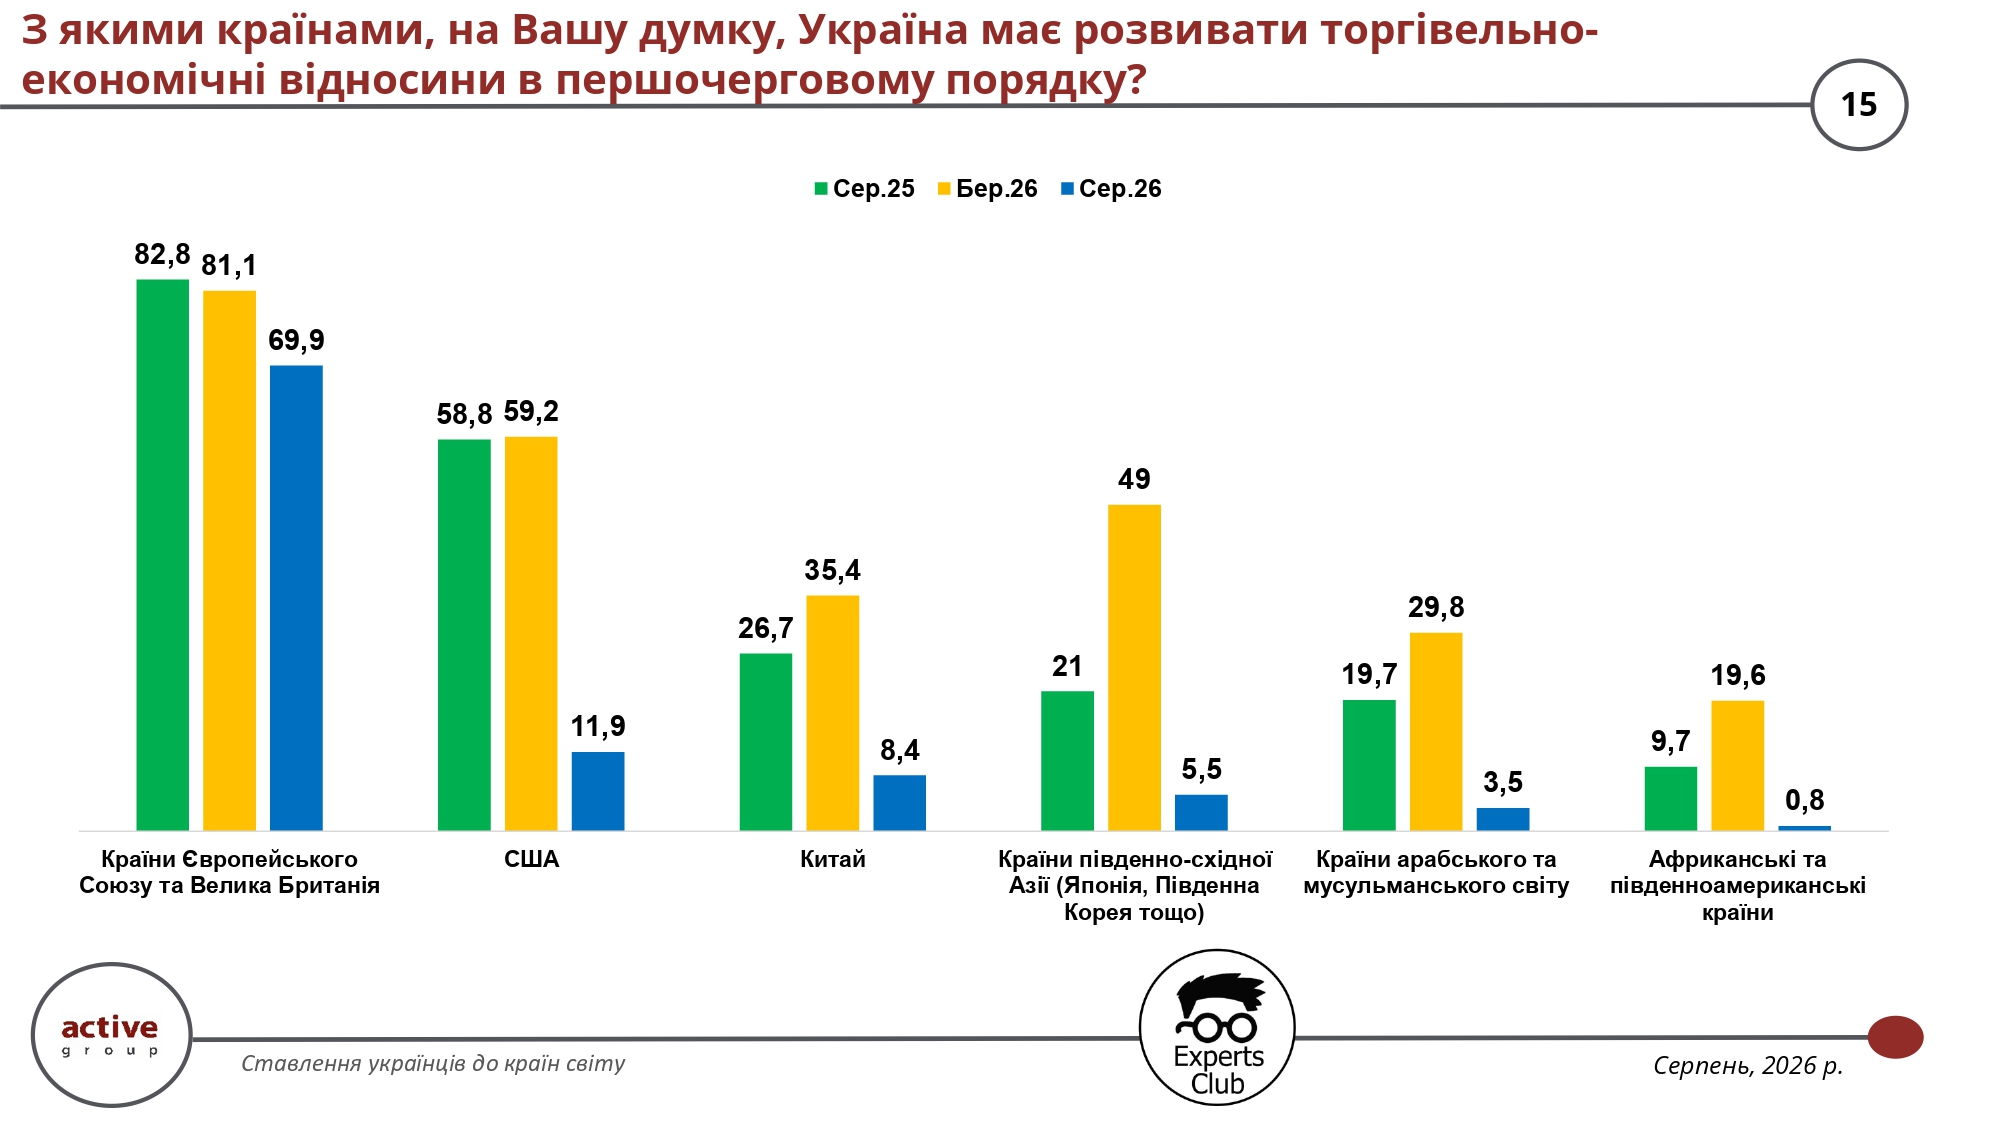
Країни Європейського Союзу та Велика Британія залишаються безумовним першим пріоритетом для розвитку торговельно-економічних відносин — у серпні їх назвали 69,9% опитаних. Значно менші показники отримали США — 11,9%, Китай — 8,4%, країни Південно-Східної Азії — 5,5%, арабського та мусульманського світу — 3,5%, Африки й Південної Америки — лише 0,8%. Отже, громадські очікування щодо економічної географії України надзвичайно сильно сконцентровані на європейському напрямку.
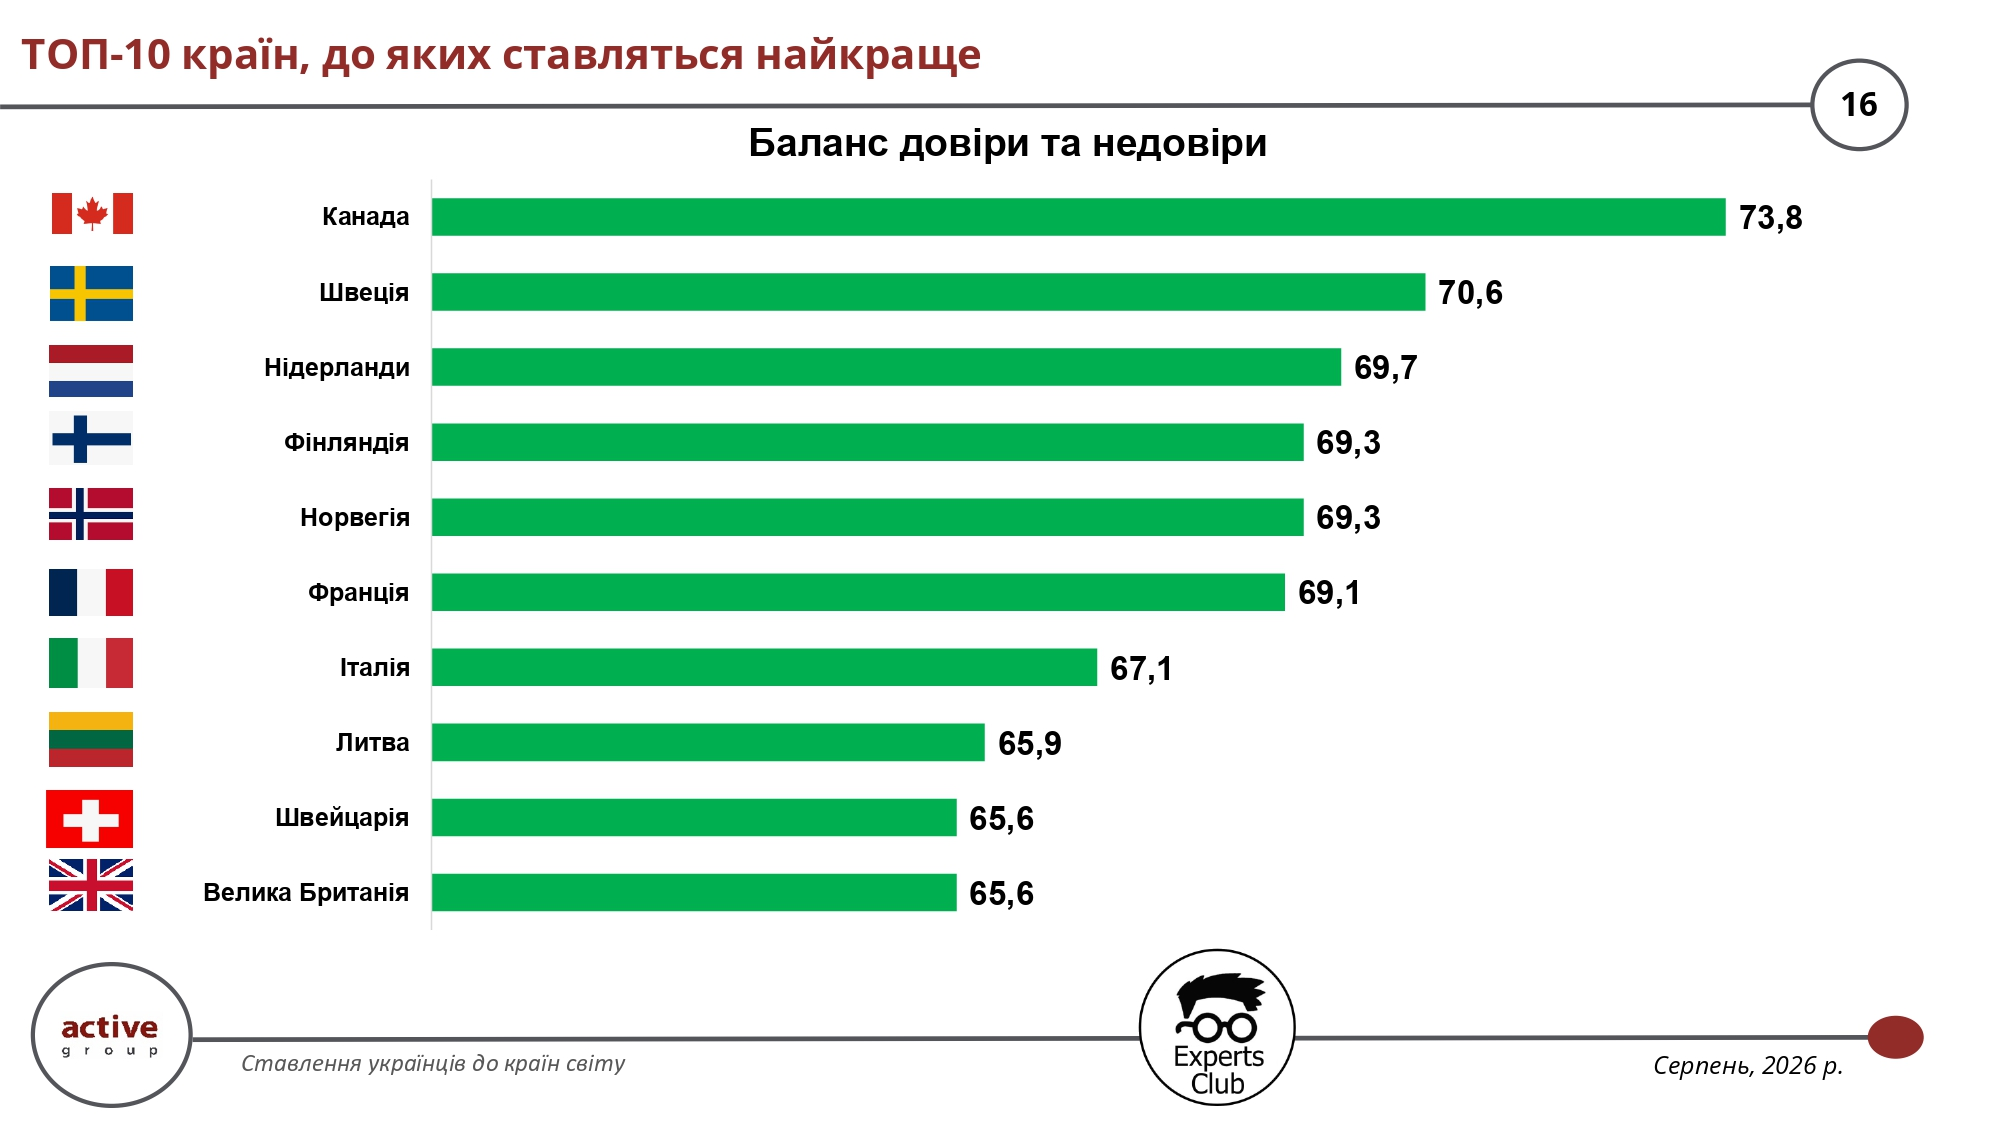
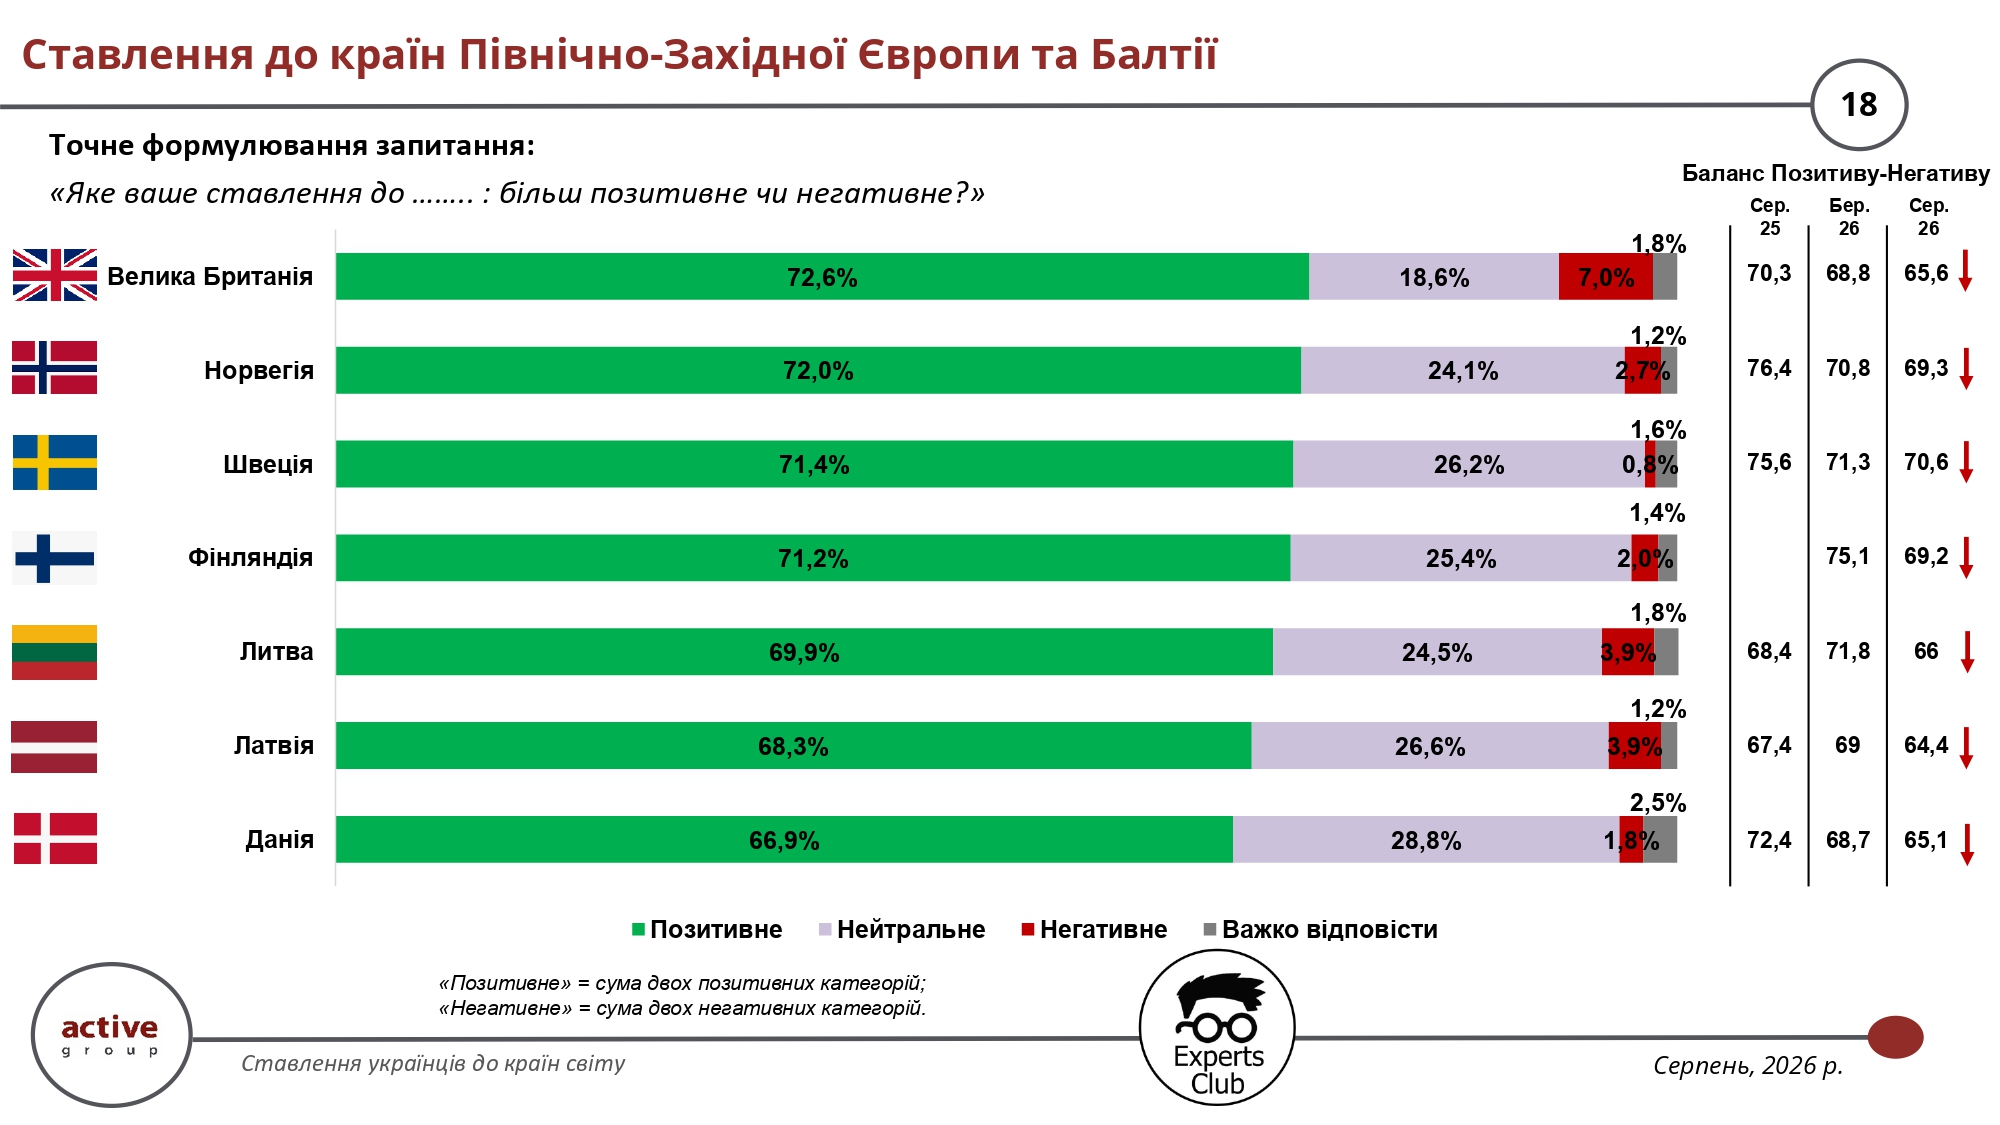
Найкращий баланс позитивного та негативного ставлення серед досліджених держав отримала Канада — 73,8 пункту. Далі розташувалися Швеція, Нідерланди, Фінляндія, Норвегія, Франція, Італія, Литва, Швейцарія та Велика Британія. Характерно, що вся перша десятка складається із західних та північноєвропейських держав і Канади. Це свідчить про сформоване ядро країн із високим рівнем суспільної прихильності, яке значною мірою збігається із західною зовнішньоекономічною та міжнародною орієнтацією українців.
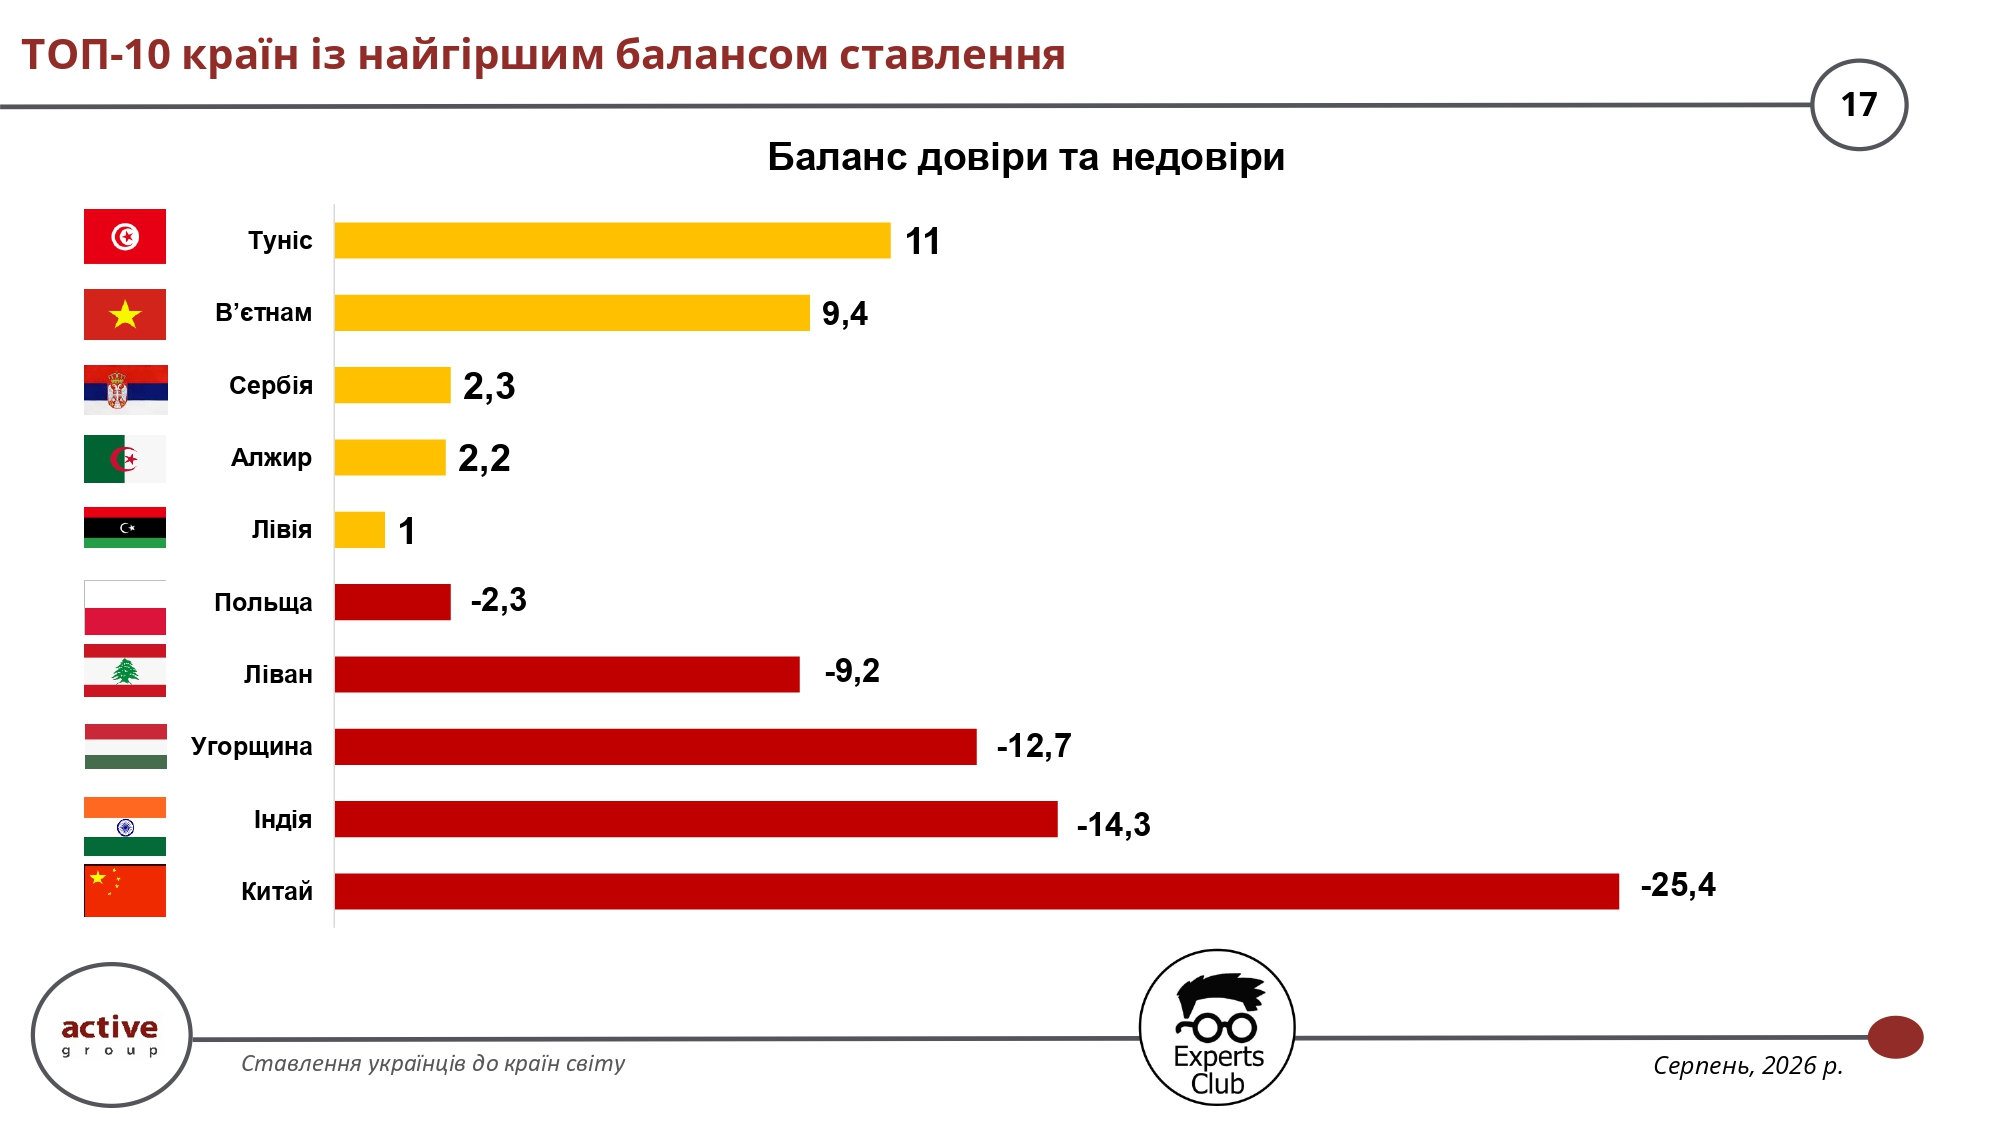
Найнижчий баланс ставлення зафіксовано щодо Китаю — мінус 25,4 пункту, Індії — мінус 14,3 та Угорщини — мінус 12,7. Негативний баланс також мають Ліван і Польща, тоді як Лівія, Алжир, Сербія, В'єтнам і Туніс залишаються у слабко позитивній зоні. Особливо показовою є присутність серед аутсайдерів Китаю, який водночас є найбільшим торговельним партнером України. Це один із найвиразніших прикладів розриву між економічною значущістю країни та її суспільним сприйняттям.
Ставлення українців до держав Північно-Західної Європи та Балтії залишається переважно позитивним: частка позитивних оцінок для Великої Британії, Норвегії, Швеції, Фінляндії, Литви, Латвії та Данії становить приблизно 67–73%. Негативні оцінки в більшості випадків перебувають на рівні лише кількох відсотків. Водночас динаміка балансу порівняно з попередніми хвилями не є однаковою: у частини країн спостерігається певне зниження, однак загальний рівень прихильності залишається дуже високим.
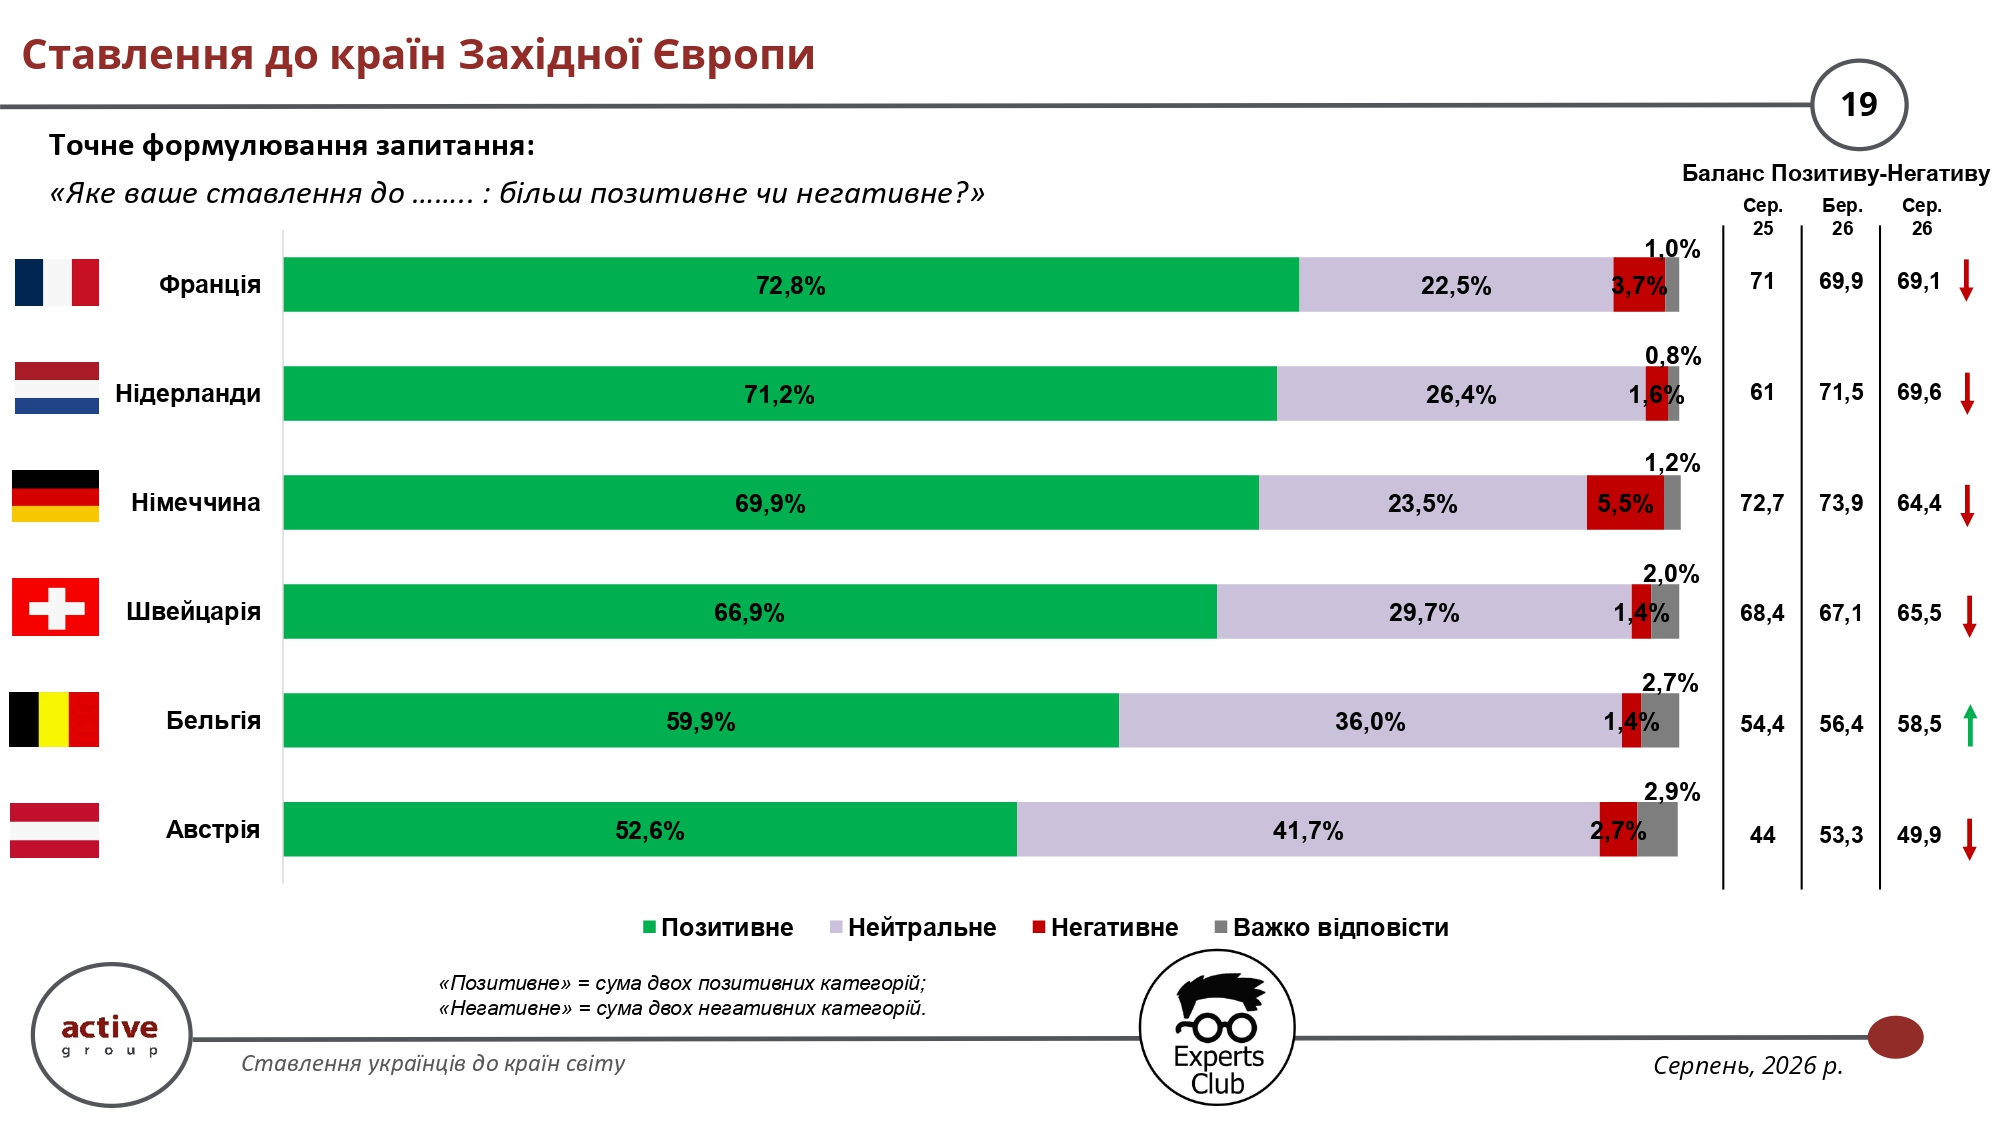
У Західній Європі найвищі поточні позитивні оцінки отримують Франція — 72,8% та Нідерланди — 71,2%, за ними йде Німеччина з 69,9%. Для Швейцарії позитивне ставлення становить 66,9%, Бельгії — 59,9%, Австрії — 52,6%. У всіх шести країнах баланс залишається впевнено позитивним, хоча динаміка окремих держав відрізняється. Найбільш помітною особливістю групи є те, що навіть у країнах із нижчим рівнем позитивних оцінок основну альтернативу становить нейтральне, а не негативне ставлення.
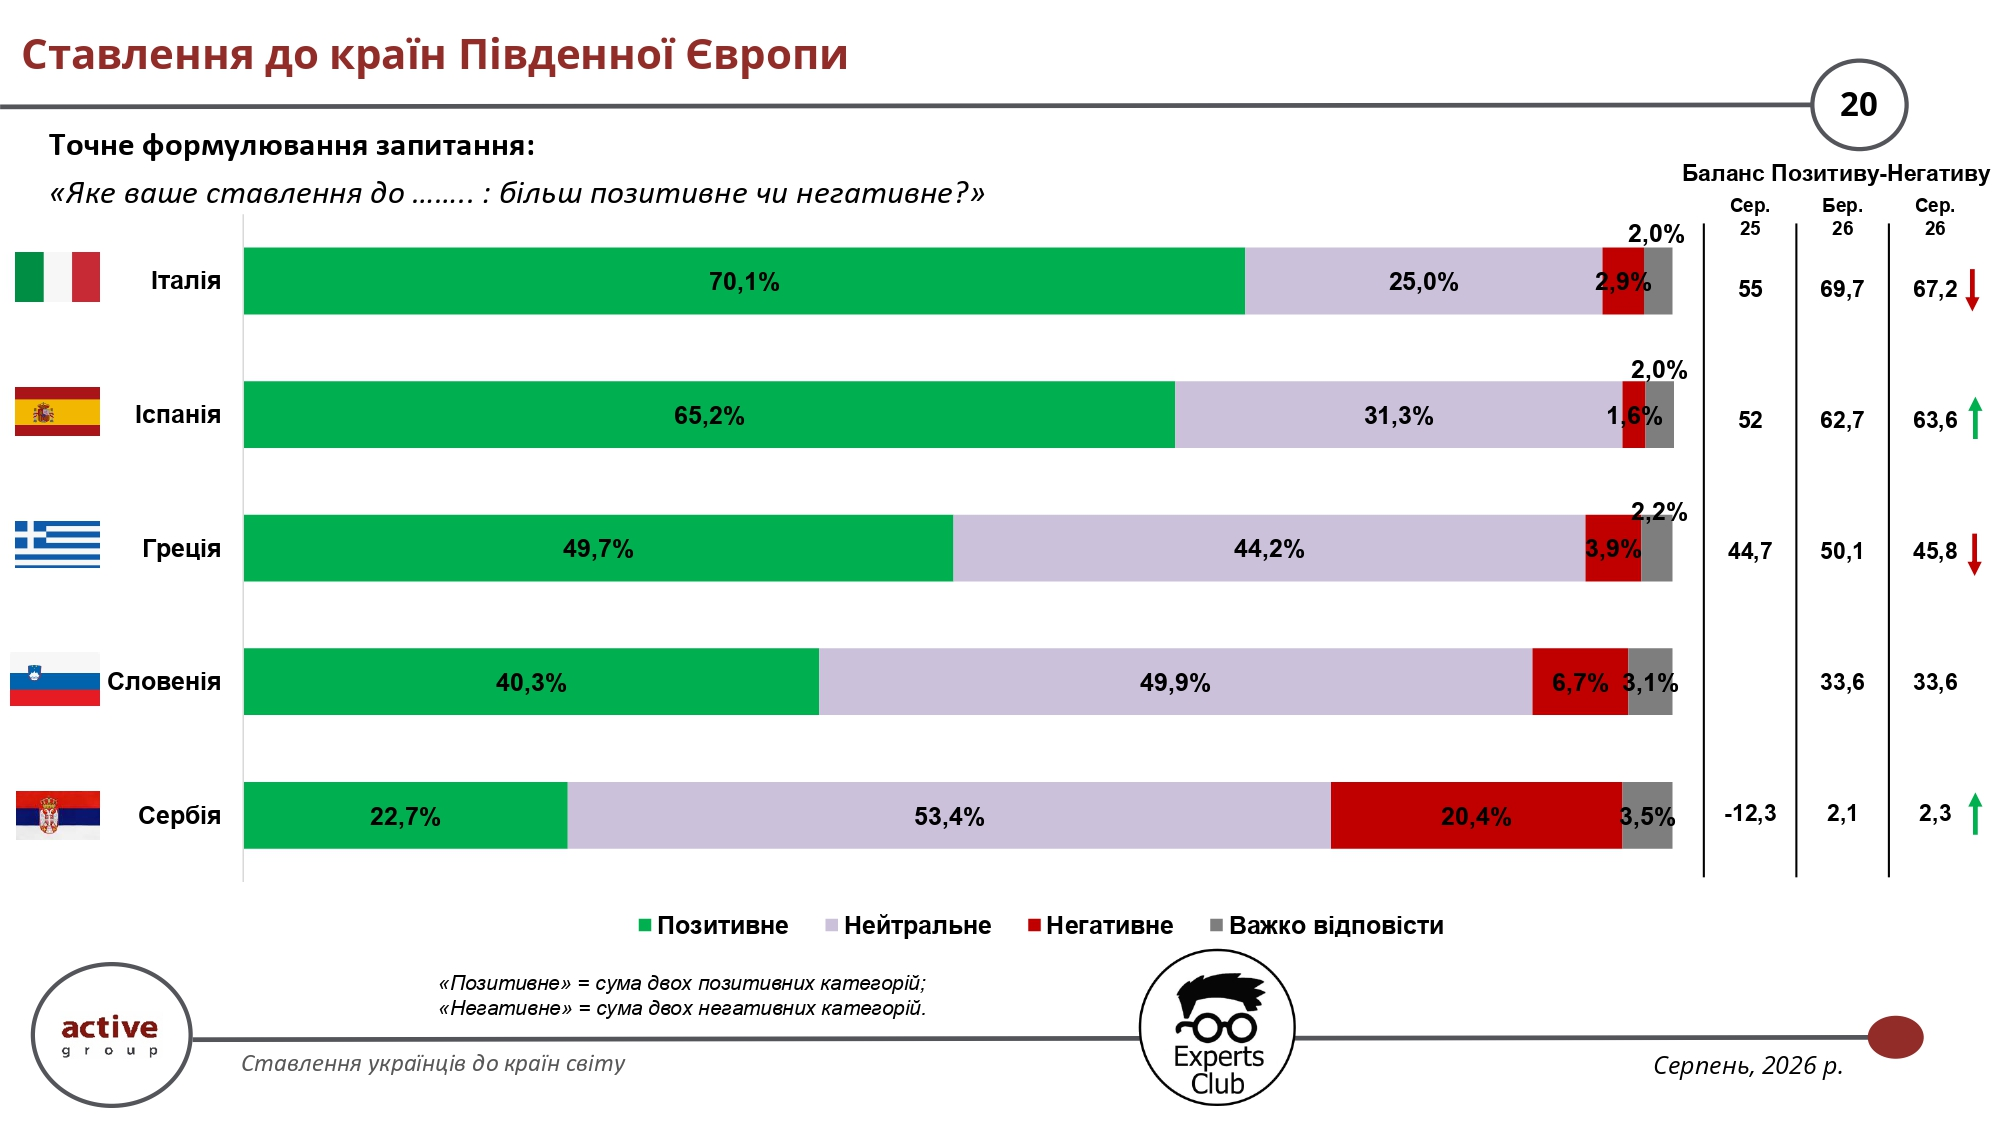
Серед країн Південної Європи найкраще українці ставляться до Італії та Іспанії: позитивні оцінки становлять відповідно 70,1% і 65,2%. Греція перебуває приблизно посередині з 49,7% позитивних оцінок, тоді як для Словенії цей показник становить 40,3%. Сербія різко відрізняється від інших країн групи: позитивно до неї ставляться 22,7%, негативно — 20,4%, а більшість респондентів обирає нейтральну позицію. Водночас баланс щодо Сербії покращився порівняно із серпнем 2025 року.
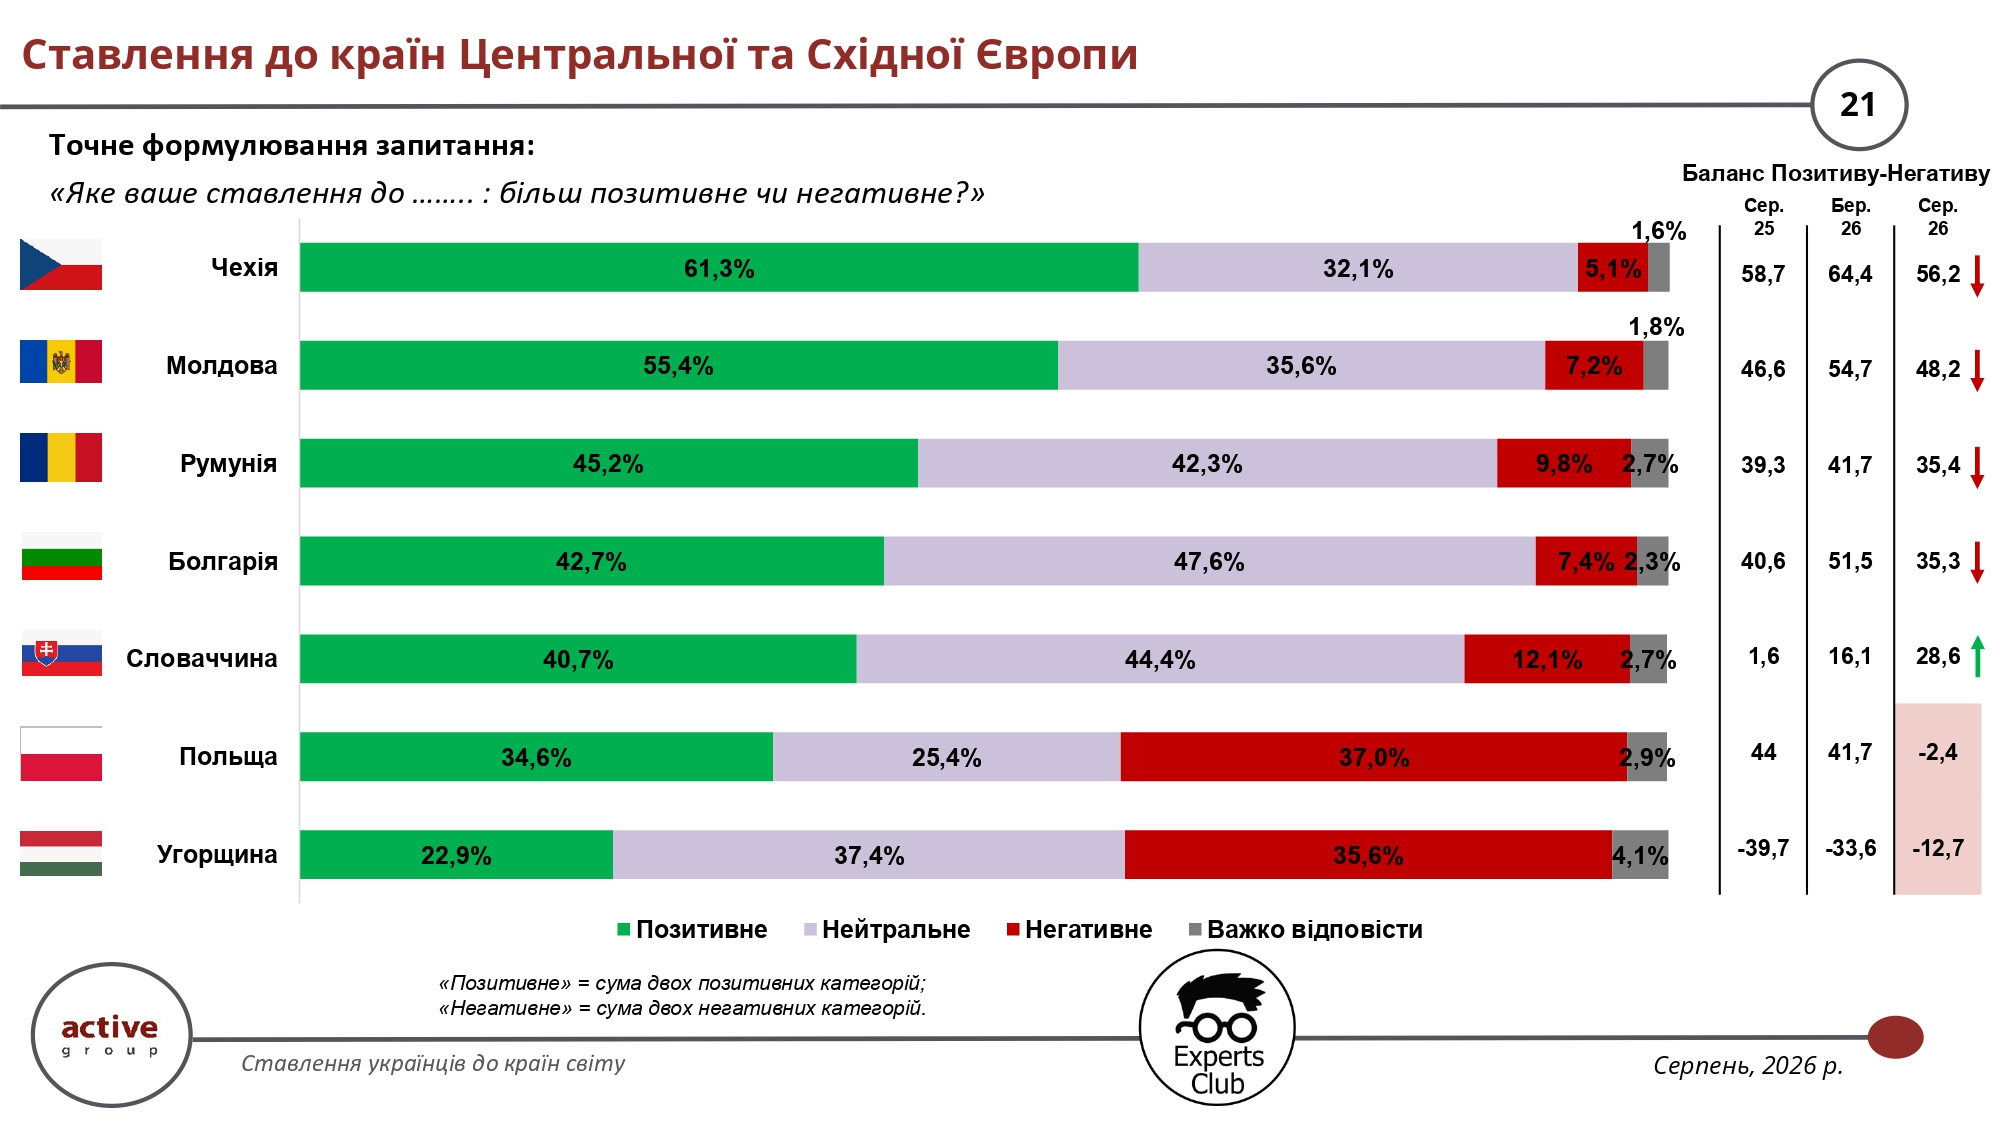
У цій групі найвищі показники має Чехія: позитивне ставлення до неї висловили 61,3% опитаних, а баланс позитиву і негативу становить 56,2 пункту. Далі йдуть Молдова, Румунія, Болгарія та Словаччина. Натомість Польща демонструє різку зміну: позитивне ставлення становить 34,6%, негативне — 37%, а баланс перейшов у мінус. Угорщина також залишається в негативній зоні, хоча її баланс покращився з мінус 39,7 у серпні 2025 року до мінус 12,7 у серпні 2026-го.
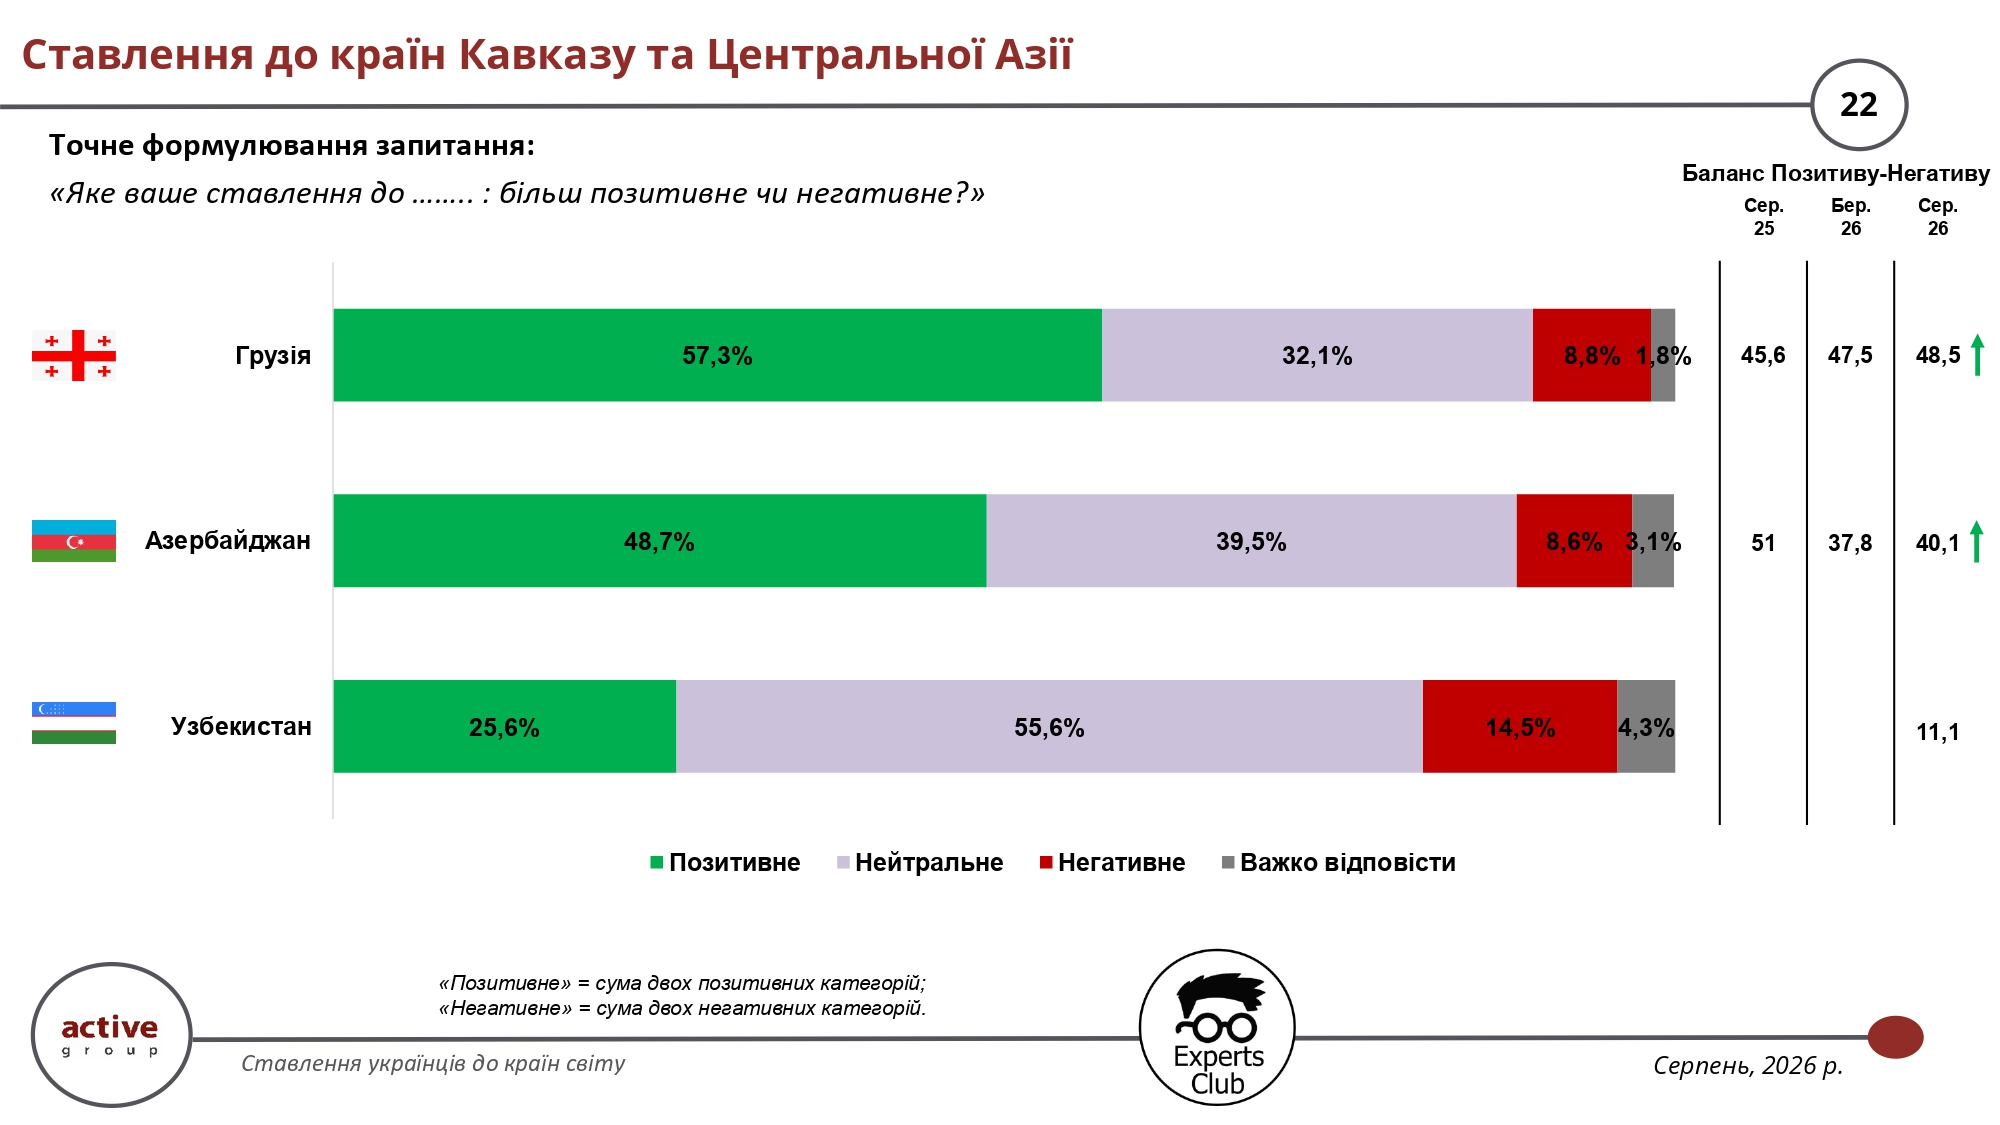
Найкраще серед представлених держав Кавказу та Центральної Азії українці ставляться до Грузії: позитивно її оцінюють 57,3% респондентів, а баланс становить 48,5 пункту. Азербайджан має 48,7% позитивних оцінок і баланс 40,1. Узбекистан значно поступається: позитивне ставлення висловили 25,6%, тоді як 55,6% займають нейтральну позицію. Саме висока частка нейтральних відповідей є характерною рисою сприйняття менш політично й інформаційно помітних для українського суспільства країн цього регіону.
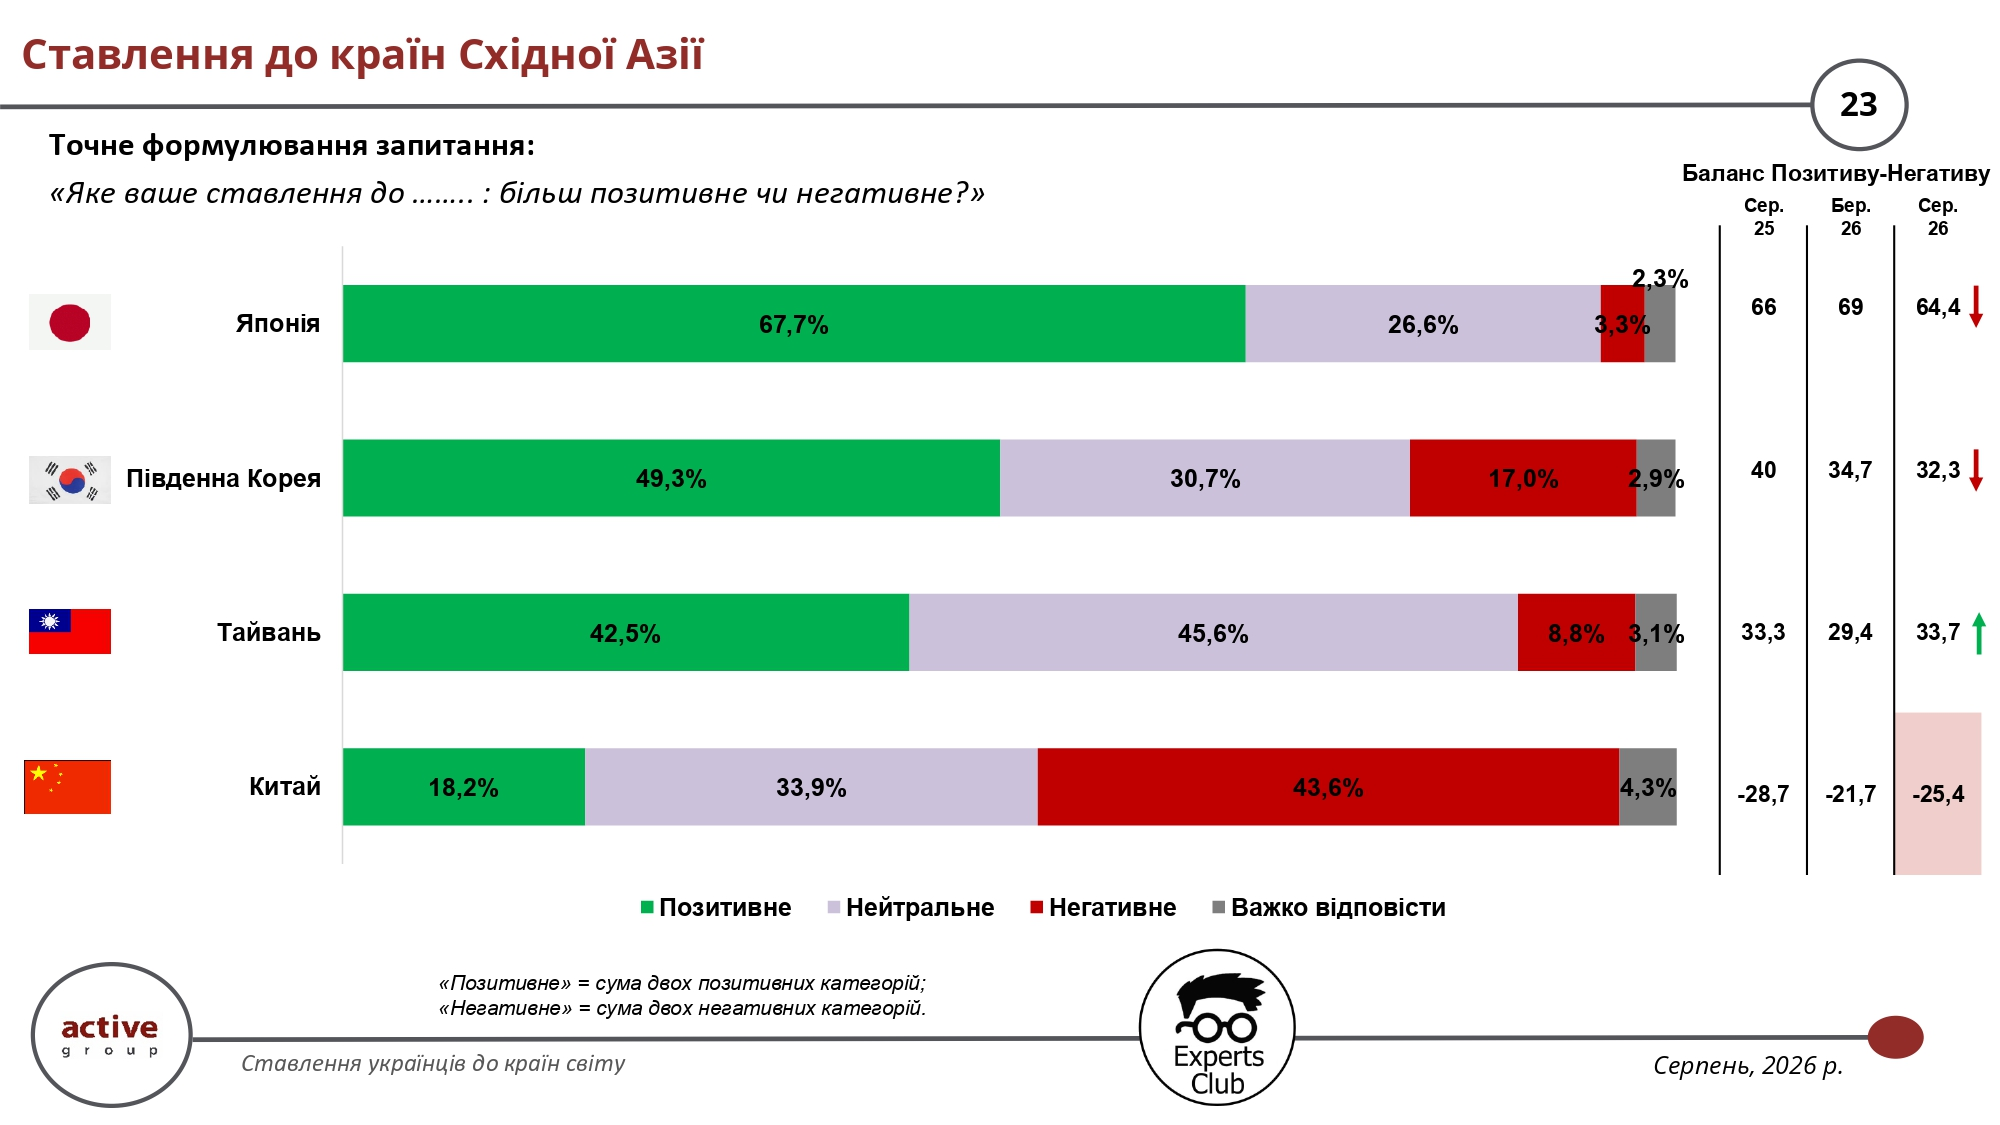
Сприйняття країн Східної Азії є надзвичайно контрастним. Японія має 67,7% позитивних оцінок і баланс 64,4 пункту, Південна Корея — 49,3% позитивних оцінок, Тайвань — 42,5%. Китай, навпаки, отримує лише 18,2% позитивних оцінок при 43,6% негативних, що формує найнижчий серед досліджених держав баланс — мінус 25,4. Таким чином, українська громадська думка чітко розрізняє окремі країни Азії і не сприймає регіон як однорідний геополітичний чи економічний блок.
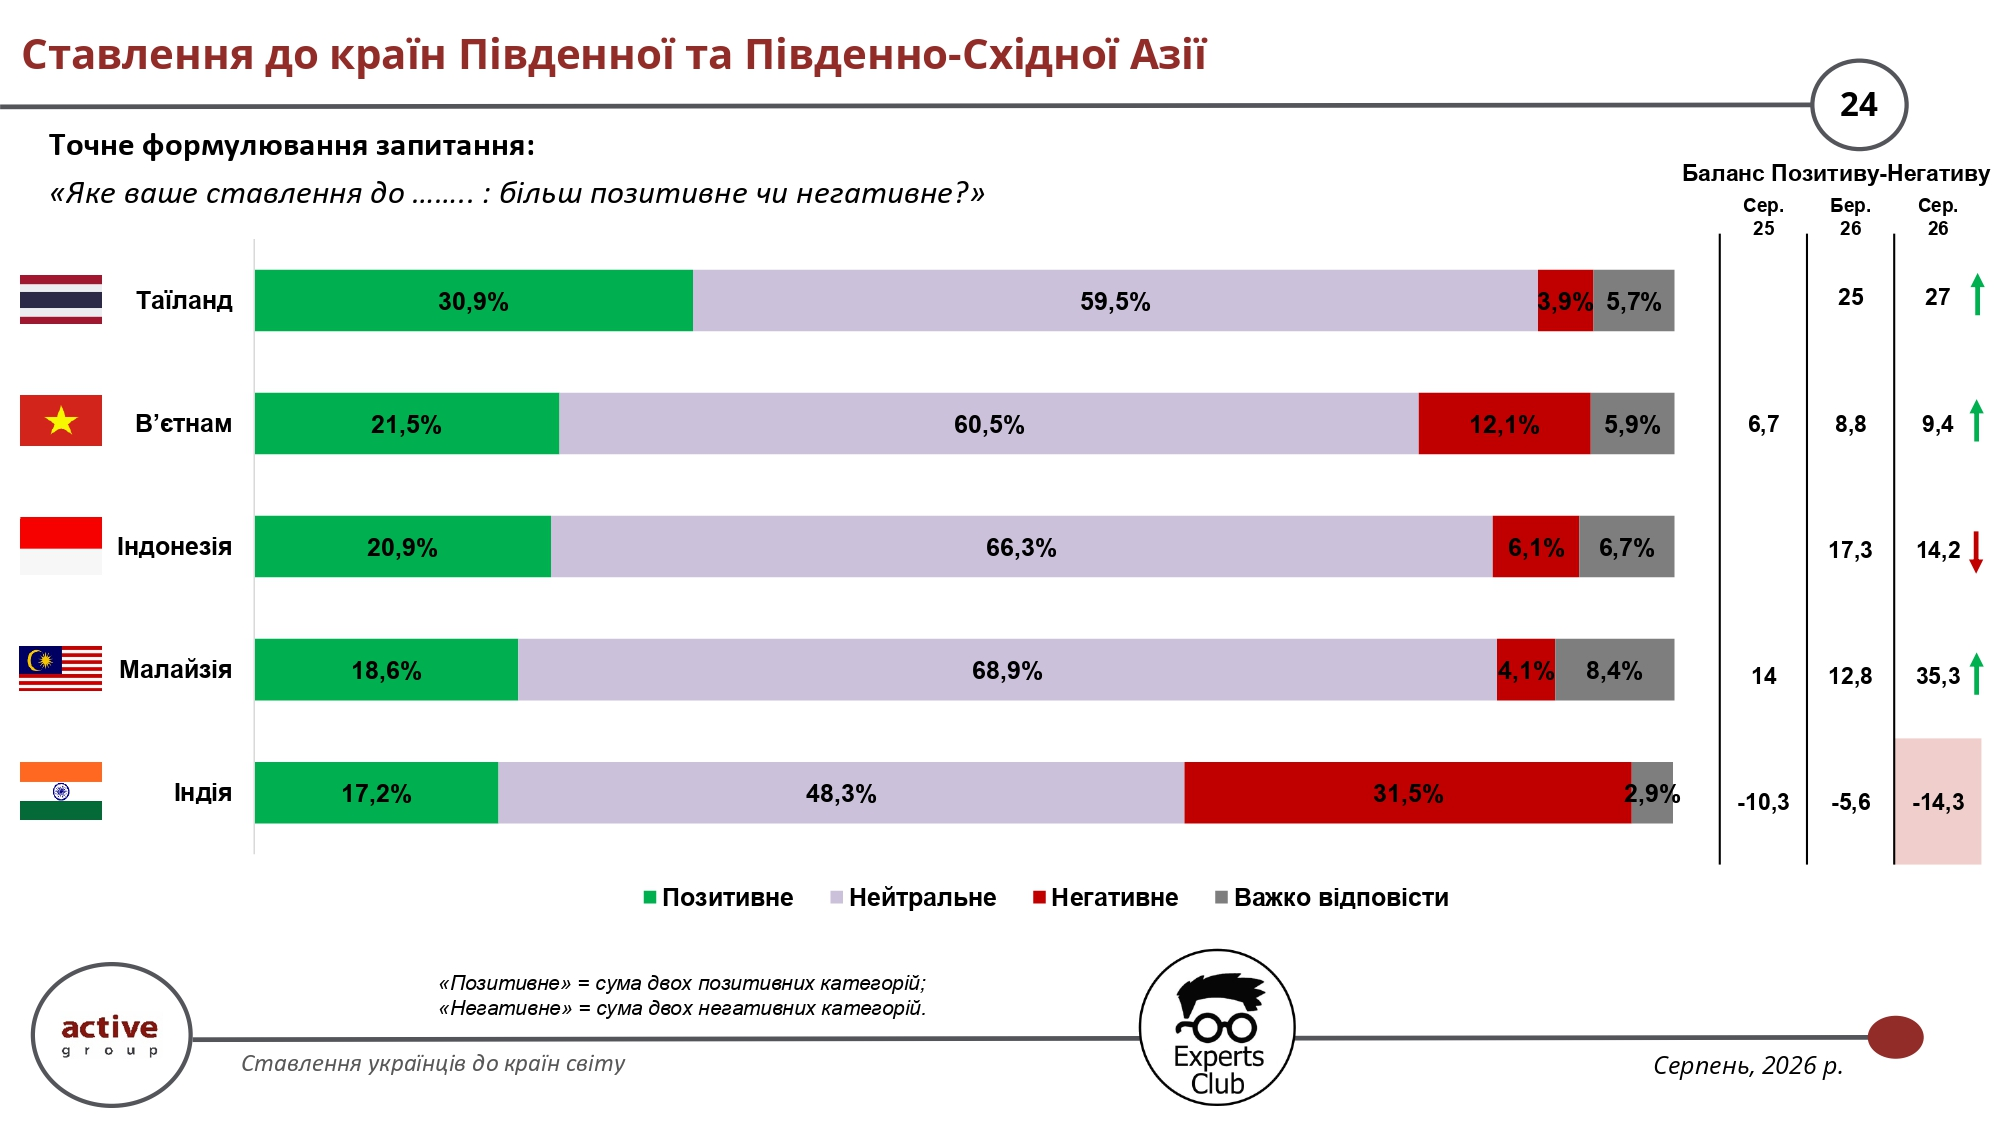
Для більшості країн Південної та Південно-Східної Азії характерна дуже висока частка нейтрального ставлення. Вона становить близько 60% для Таїланду та В'єтнаму і майже 69% для Малайзії. Позитивне ставлення варіюється від 18–21% щодо Малайзії, Індонезії та В'єтнаму до 30,9% щодо Таїланду. Індія виділяється більшим рівнем негативу: 31,5% оцінюють її негативно при 17,2% позитивних оцінок, унаслідок чого баланс становить мінус 14,3 пункту.
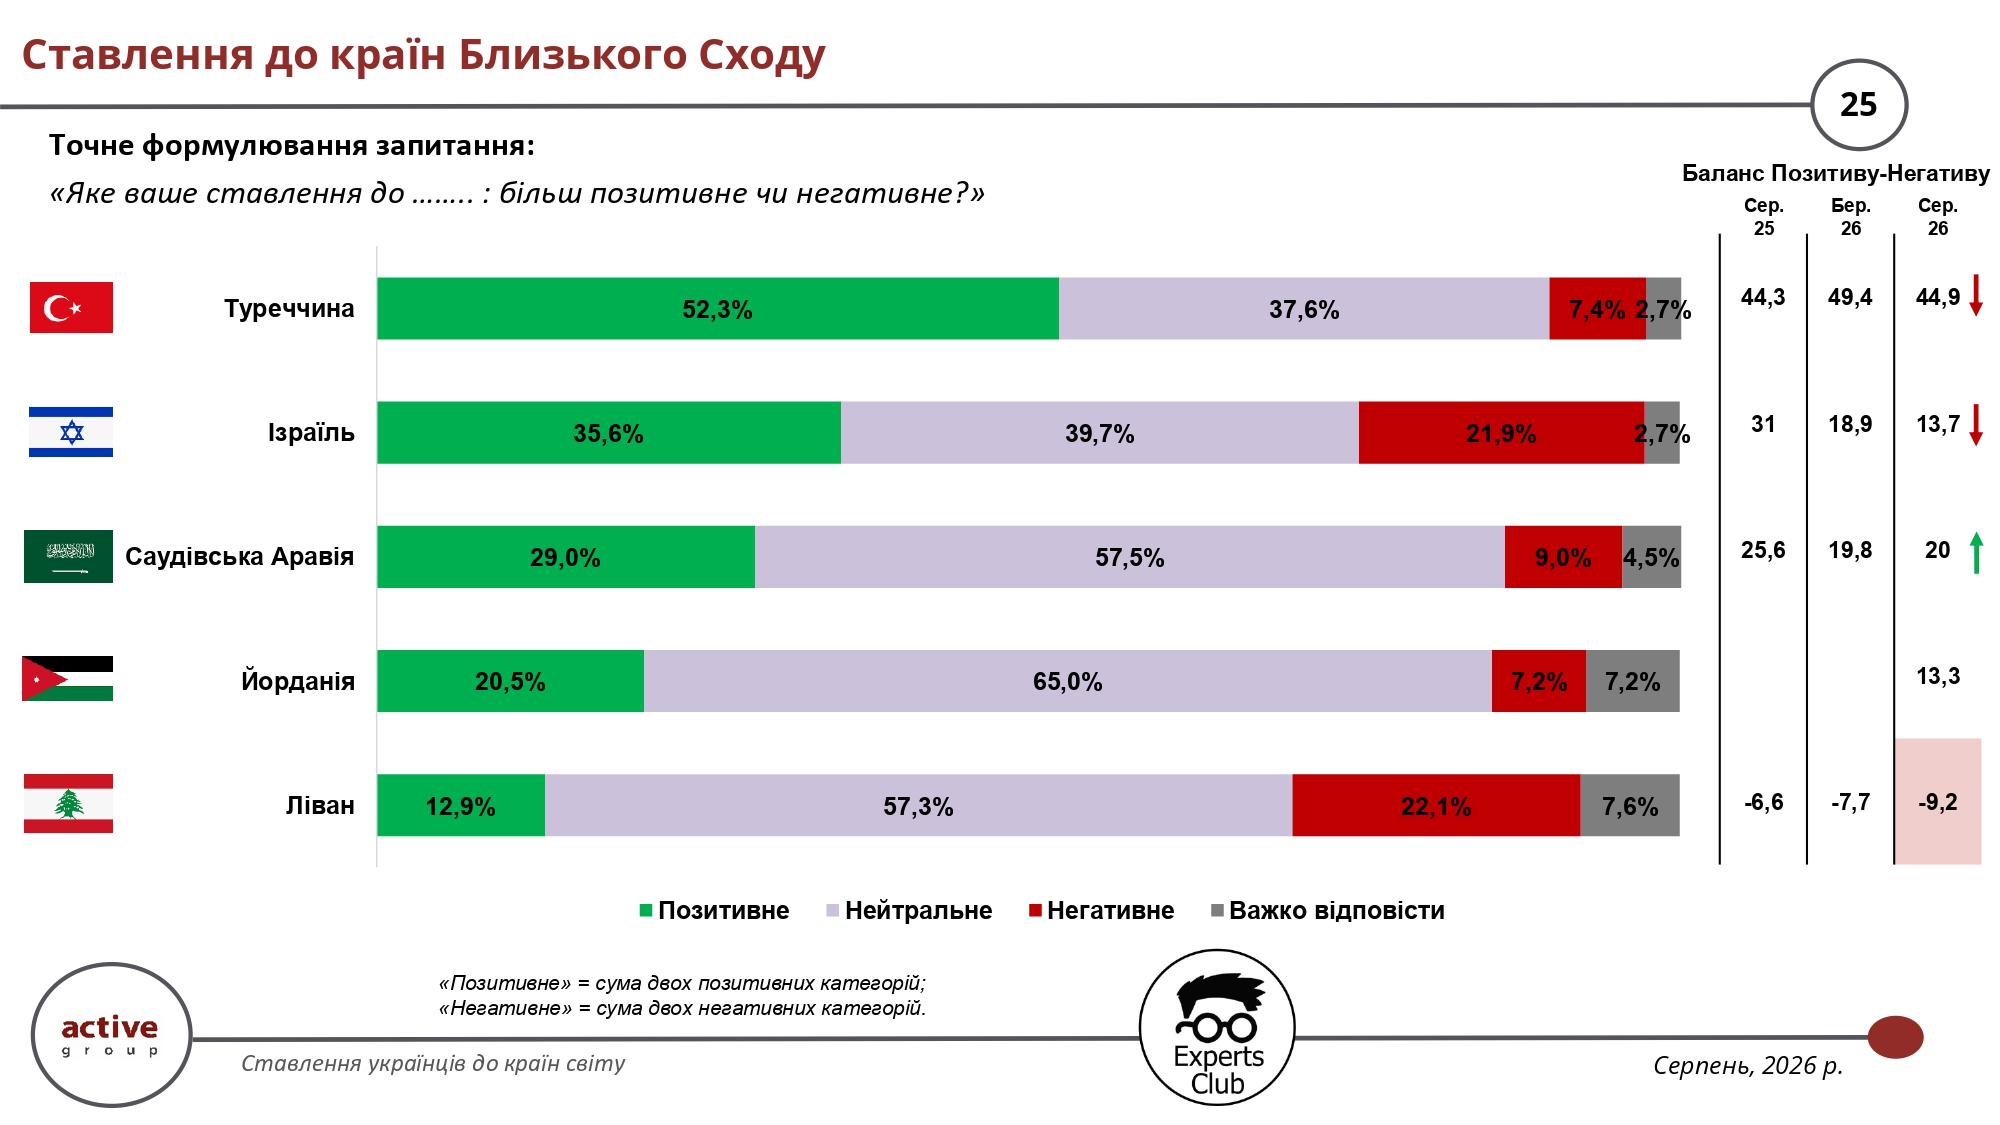
Серед країн Близького Сходу найкраще українці ставляться до Туреччини: 52,3% позитивних оцінок і баланс 44,9 пункту. Для Ізраїлю позитивна частка становить 35,6%, однак баланс знижується у динаміці й у серпні 2026 року становить 13,7. Саудівська Аравія та Йорданія переважно сприймаються нейтрально, а Ліван є єдиною країною цієї групи з негативним балансом — мінус 9,2. Загалом регіон характеризується значно менш однозначним сприйняттям, ніж країни Європи.
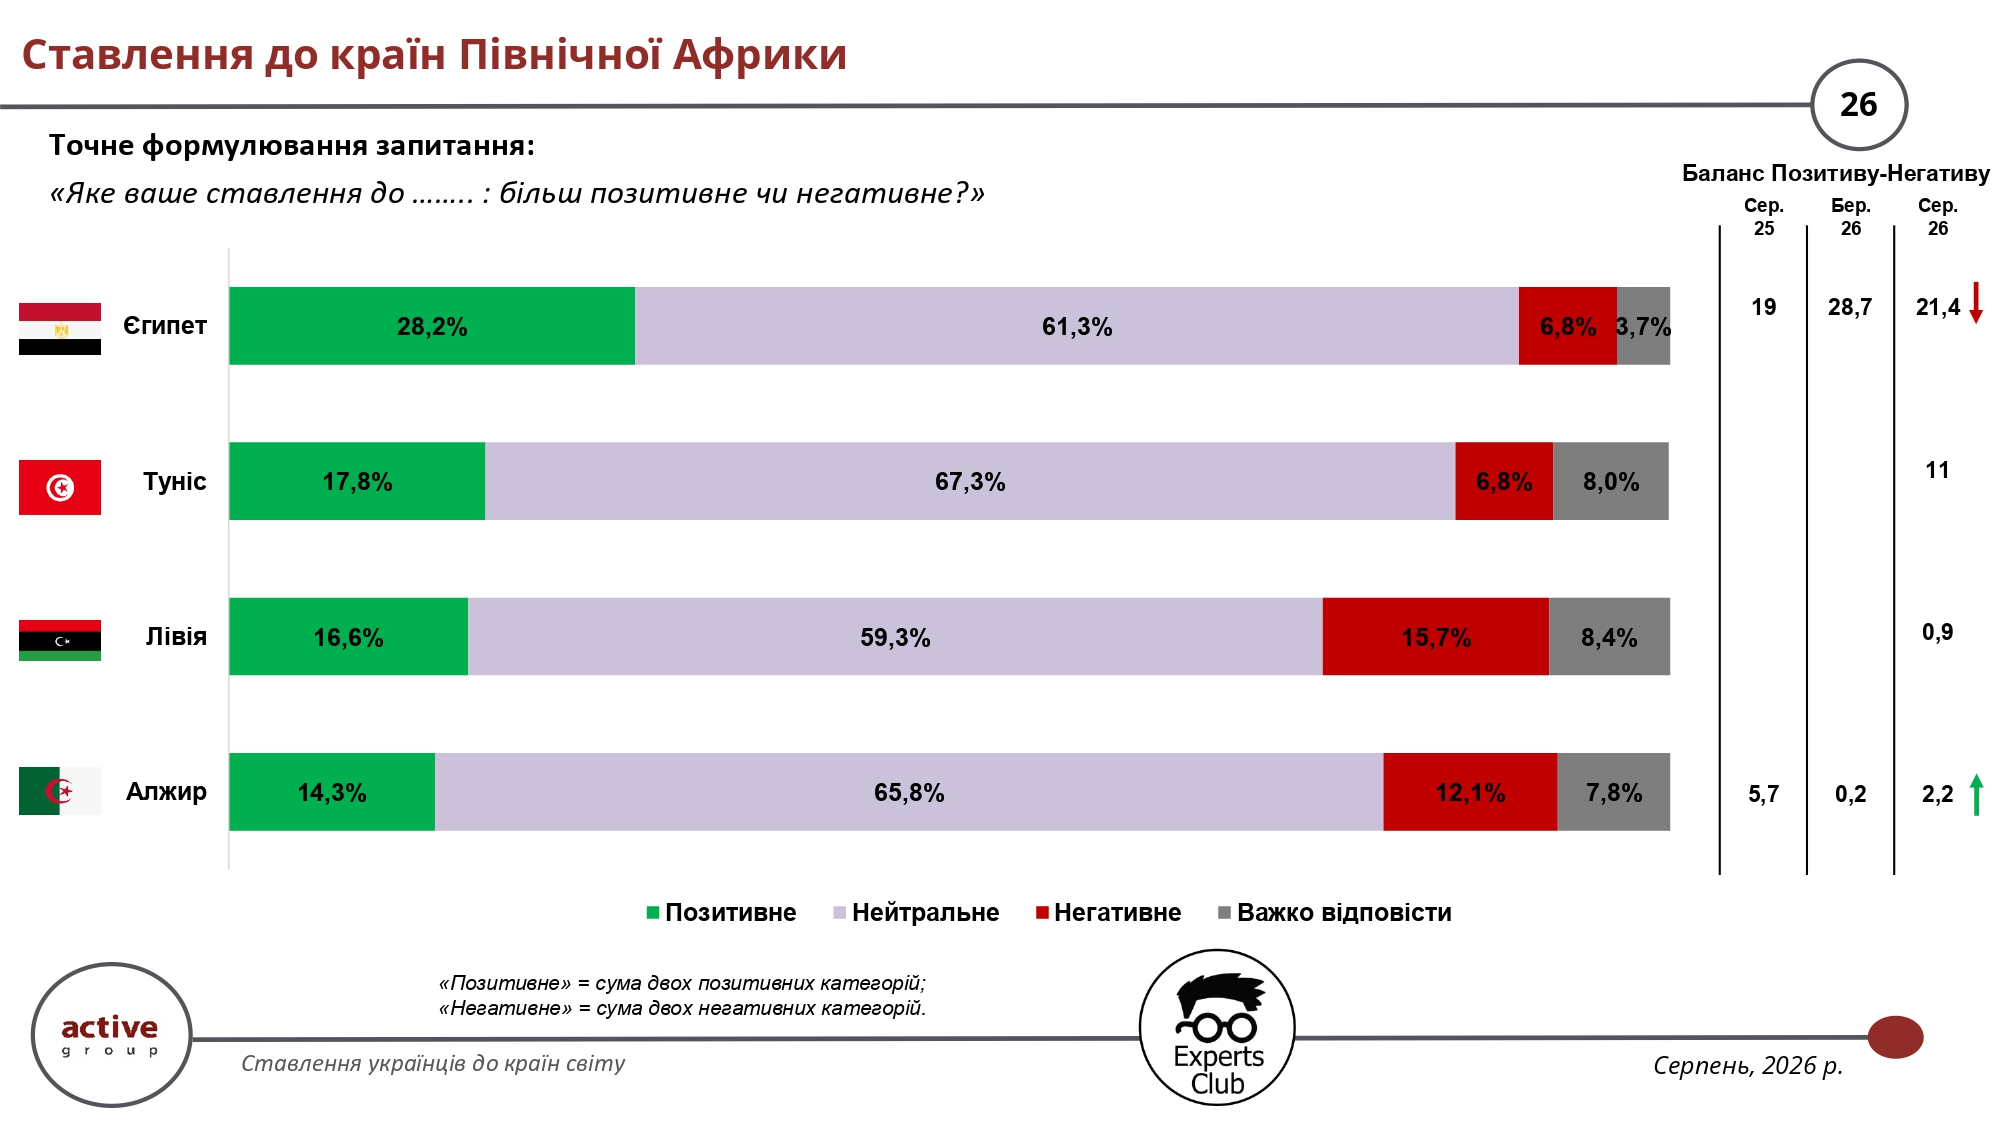
Для держав Північної Африки домінуючим є нейтральне ставлення: його частка коливається приблизно від 59% до 67%. Найвищу частку позитивних оцінок має Єгипет — 28,2%, а його баланс становить 21,4 пункту. У Тунісу баланс дорівнює 11, у Алжиру — близько 2,2, а в Лівії — лише 0,9. Таким чином, негативного сприйняття регіону в цілому немає, проте і сильний позитивний образ сформований переважно лише щодо Єгипту.
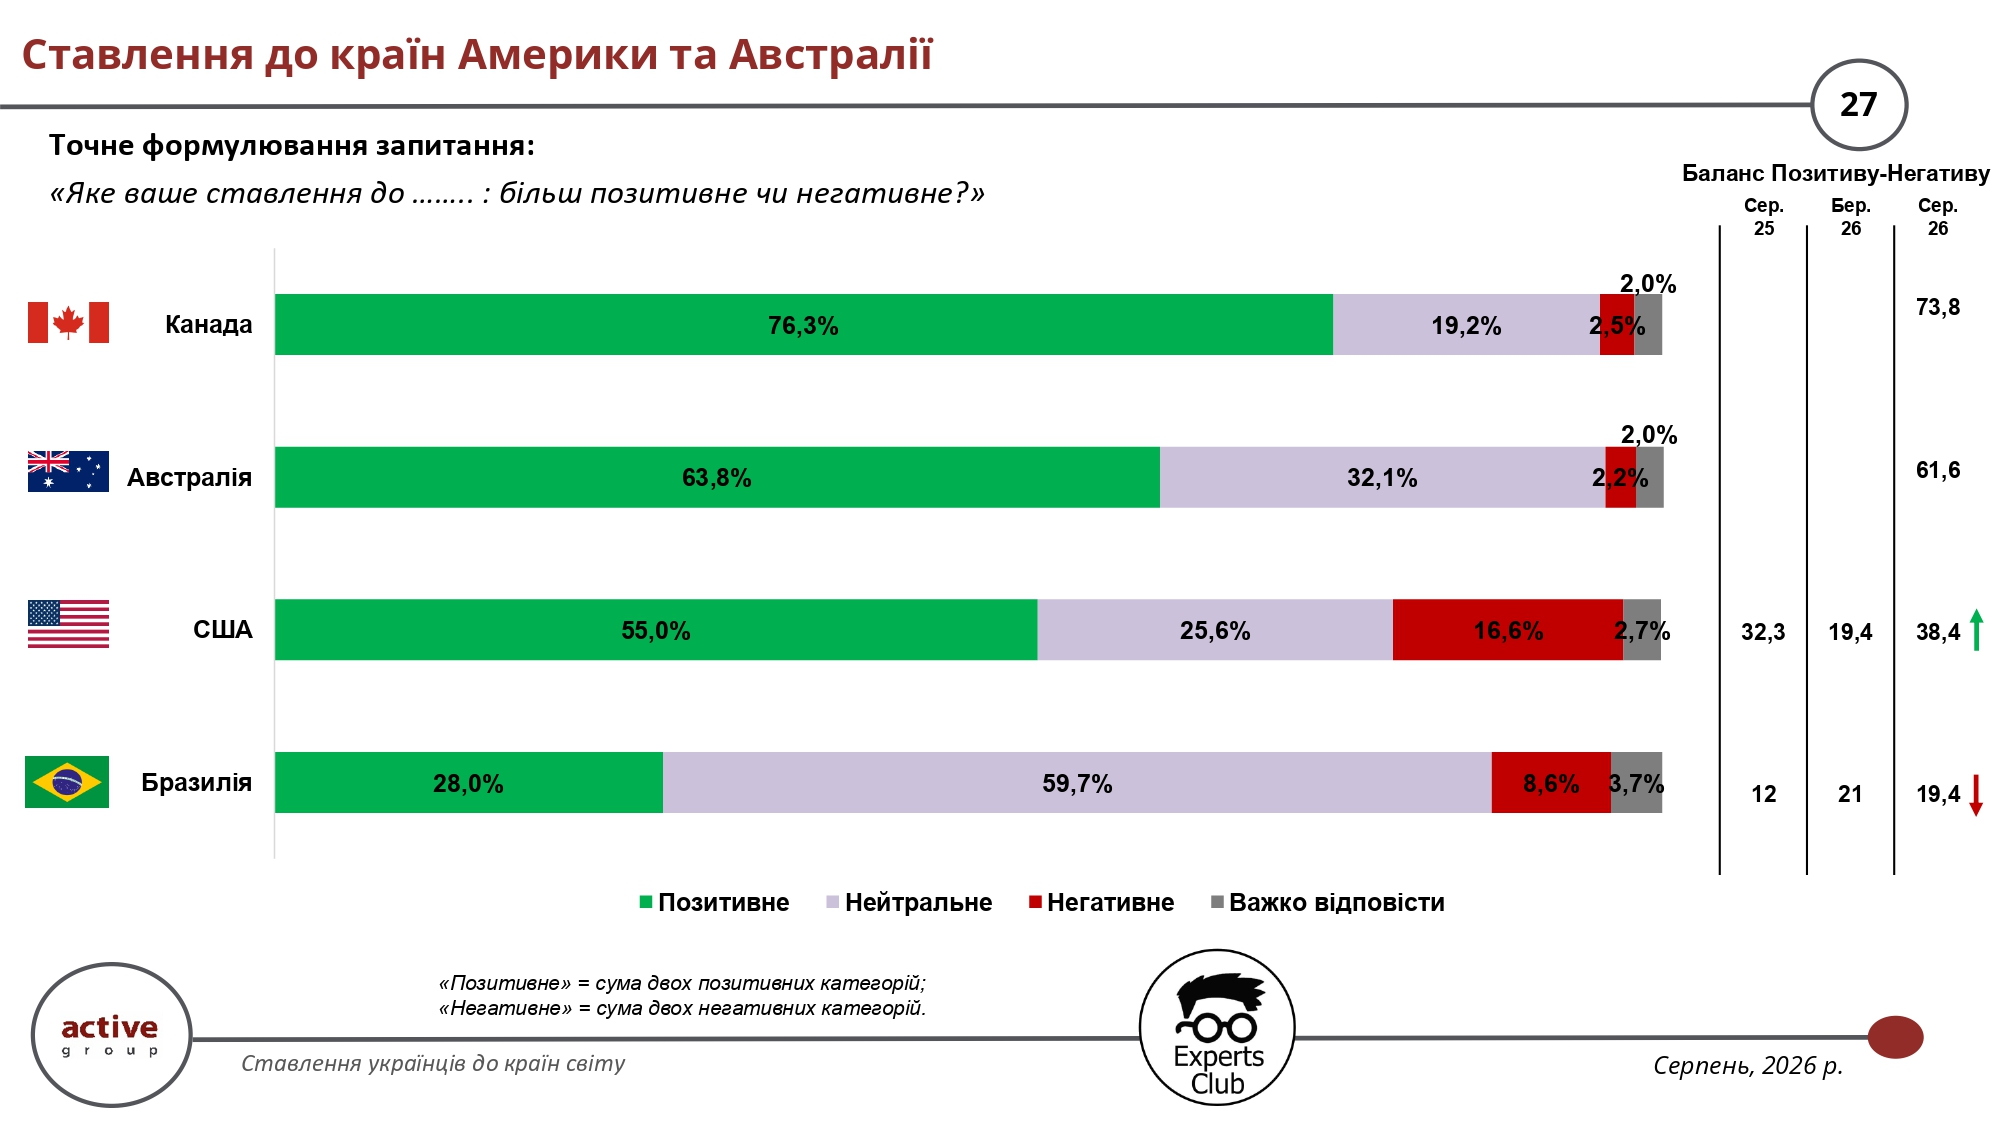
Канада має найкращий результат не лише у своїй регіональній групі, а й серед усіх досліджених держав: позитивно до неї ставляться 76,3% українців, а баланс сягає 73,8 пункту. Австралія також має дуже високі показники — 63,8% позитивних оцінок і баланс 61,6. У США позитивне ставлення становить 55%, при цьому баланс зріс до 38,4 порівняно з 19,4 у березні 2026 року. Бразилія сприймається набагато нейтральніше: 59,7% респондентів займають нейтральну позицію і лише 28% — позитивну.
Сукупні результати дослідження демонструють суттєвий розрив між економічною географією України та географією суспільних симпатій. Китай є найбільшим торговельним партнером країни, але водночас має найнижчий баланс ставлення, тоді як Канада, країни Північної та Західної Європи формують верхню частину рейтингу громадської прихильності. Окремим сигналом є погіршення ставлення до Польщі на тлі її надзвичайно вагомої ролі у зовнішній торгівлі України. Для держав, бізнесу та дипломатичних представництв ці дані показують, що економічна взаємозалежність сама по собі не гарантує позитивного суспільного образу, а репутаційний капітал може суттєво відрізнятися від фактичної ваги країни у торгівлі. Презентація підготовлена на основі дослідження ставлення українців до країн світу, проведеного у серпні 2026 року.